1.1 Anatomi Sebuah Krisis
1.1 Anatomy Of A Crisis
Tidak kurang penulis yang meramalkan berakhirnya sistem seperti yang kita kenal sekarang. Malah ketika ini, mungkin ramai pengarang sedang menghantar manuskrip kepada penerbit, berlumba-lumba untuk menjadi yang pertama dengan judul "The End of Capitalism" bagi menandingi esei Fukuyama yang terkenal (dan kini tidak lagi relevan), "The End of History", pada tahun 1989. Tetapi adakah peristiwa ini benar-benar akan menjadi noktah bagi Kapitalisme? Tidak mungkin. Namun, adakah ini permulaan kepada penghujung kapitalisme? Kemungkinan besar ya, dan tiada keraguan bahawa Kapitalisme kini memerlukan rawatan rapi di unit kecemasan serta sedang berhadapan dengan krisisnya yang paling besar.
There has been no shortage of writers predicting an end to the system as we know it. Indeed as we speak many authors are probably sending manuscripts to publishers trying to be first with the title “The End of Capitalism” to rival Fukuyama’s infamous (and now defunct) essay on the End of History in 1989. But will this event really be the end for Capitalism? Unlikely. But, is this the beginning of the end of capitalism? Quite probably, and it is without doubt that Capitalism currently needs intensive care and is facing its greatest crisis.
Peristiwa September 2008 akan dicatat dalam sejarah sebagai salah satu zaman tergelap dalam sejarah Kapitalisme. Alan Greenspan, bekas Pengerusi Rizab Persekutuan Amerika Syarikat, menyatakan bahawa peristiwa yang berlaku ketika itu jarang berlaku, sekali dalam setiap lima puluh atau seratus tahun. Bagi Amerika Syarikat, krisis semasa khususnya merupakan setara ekonomi bagi serangan Pearl Harbour dan 9-11 digabungkan, satu kejutan yang mendalam terhadap sistem yang akan dirasai selama bertahun-tahun, malah berpuluh tahun akan datang. Bukan sahaja kita telah menyaksikan berakhirnya model perbankan pelaburan yang berdiri sendiri, yang menjadi asas kepada kapitalisme kewangan moden, kita juga telah melihat dogma ekonomi pasaran bebas laissez faire dihancurkan apabila Kerajaan terkocoh-kocoh menyelamatkan institusi kewangan yang seterusnya.
The events of September 2008 will go down in history as one of the darkest times in the history of Capitalism. Alan Greenspan former Chairman of the US Federal Reserve stated that the current events were rare, once every fifty or hundred years. For the US, in particular the current crisis constitutes the economic equivalent of Pearl Harbour and 9-11 combined a profound shock to the system which will be felt for years if not decades ahead. Not only have we witnessed the end of the stand alone investment banking model which was the cornerstone of modern financial capitalism, we have also seen the dogma of laissez faire free market economics trashed as Governments scramble around to bail out the next financial institution.
Greenspan silap apabila bercakap tentang kejadian yang berlaku sekali dalam setiap abad. Baru lapan tahun berlalu sejak krisis dot com, yang telah menghapuskan hampir 7 trilion dolar daripada nilai pasaran saham. Jadi bagaimana kita sampai ke dalam kekacauan ini? Bagaimana Amerika Syarikat, sebuah kuasa besar dengan ekonomi bernilai $14 trilion, kini boleh menjadi bahan ketawa? Bagaimana bank pelaburan, yang baru-baru ini bernilai puluhan bilion dolar dan mampu bertahan melalui dua perang dunia serta Kemelesetan Besar, boleh musnah dengan begitu mudah? Bagaimana kerajaan-kerajaan Barat, yang dahulunya dengan angkuh mengajar negara membangun seni kecekapan ekonomi, kini tidak berbeza daripada republik pisang yang dipandang rendah?
Greenspan is wrong about a once a century occurrence, it has only been eight years since the dot com fiasco which wiped off almost 7 trillion dollars off stock market valuations. So how did we get into this mess, how could the United States, a superpower with a $14 trillion economy now become a laughing stock. How could investment banks valued only recently at tens of billions of dollars and who were able to survive two world wars and the great depression be wiped out so easily. How could western governments who used to smugly preach to the developing world the art of economic competence act no better than glorified banana republics?.
Peristiwa bulan lalu berpunca daripada sektor subprima, apabila broker yang digiurkan oleh komisen tebal menjual gadai janji secara pukal kepada berjuta-juta peminjam. Dasar menggalakkan pemilikan rumah secara meluas ini telah diteruskan oleh pentadbiran berturut-turut yang percaya bahawa memiliki rumah sendiri merupakan sebahagian daripada impian Amerika. Bagi ramai peminjam yang didorong oleh keinginan untuk meraih untung cepat dan dilindungi oleh kredit mudah, memperoleh gadai janji hanyalah harga kecil yang perlu dibayar demi keuntungan besar apabila harga rumah naik secara mendadak. Setelah broker mengaut komisen mereka, mereka memutuskan untuk menjual gadai janji tersebut kepada pihak lain, dan tidak lama kemudian gadai janji ini dibungkus menjadi sekuriti bersandarkan gadai janji (MBS) yang dijual dan dijual semula oleh bank-bank di seluruh dunia. Ketika kadar faedah rendah, bank-bank di seluruh dunia, didorong oleh pemegang saham dan penganalisis, iaitu para penyokong kapitalisme korporat, dicabar untuk mengejar pulangan yang semakin tinggi. Oleh itu, MBS umpama nirwana dari syurga, dan ketika harga rumah terus naik, permintaan terhadap instrumen sedemikian dan instrumen alternatif lain kekal tinggi.
The events of the past month were rooted in the sub prime sector when brokers incentivised by fat commissions sold mortgages in their truck loads to millions of borrowers. This policy of encouraging widespread home ownership had been followed by successive administrations who believed that owning one’s house was part of the American dream. For many borrowers motivated by a quick buck and cushioned by easy credit, getting a mortgage was a small price to pay in exchange for a huge profit as house prices rose exponentially. Brokers having banked their commissions decided to sell their mortgages on and soon these would be parcelled up and form mortgage backed securities (MBS) sold and resold by banks throughout the world. At a time of low interest rates, banks throughout the world egged on by shareholders and analysts, the cheerleaders of corporate capitalism, were challenged to seek to gain higher and higher returns. MBSs therefore were like nirvana from heaven and while house prices rose, demand for such instruments and other alternative instruments remained high.
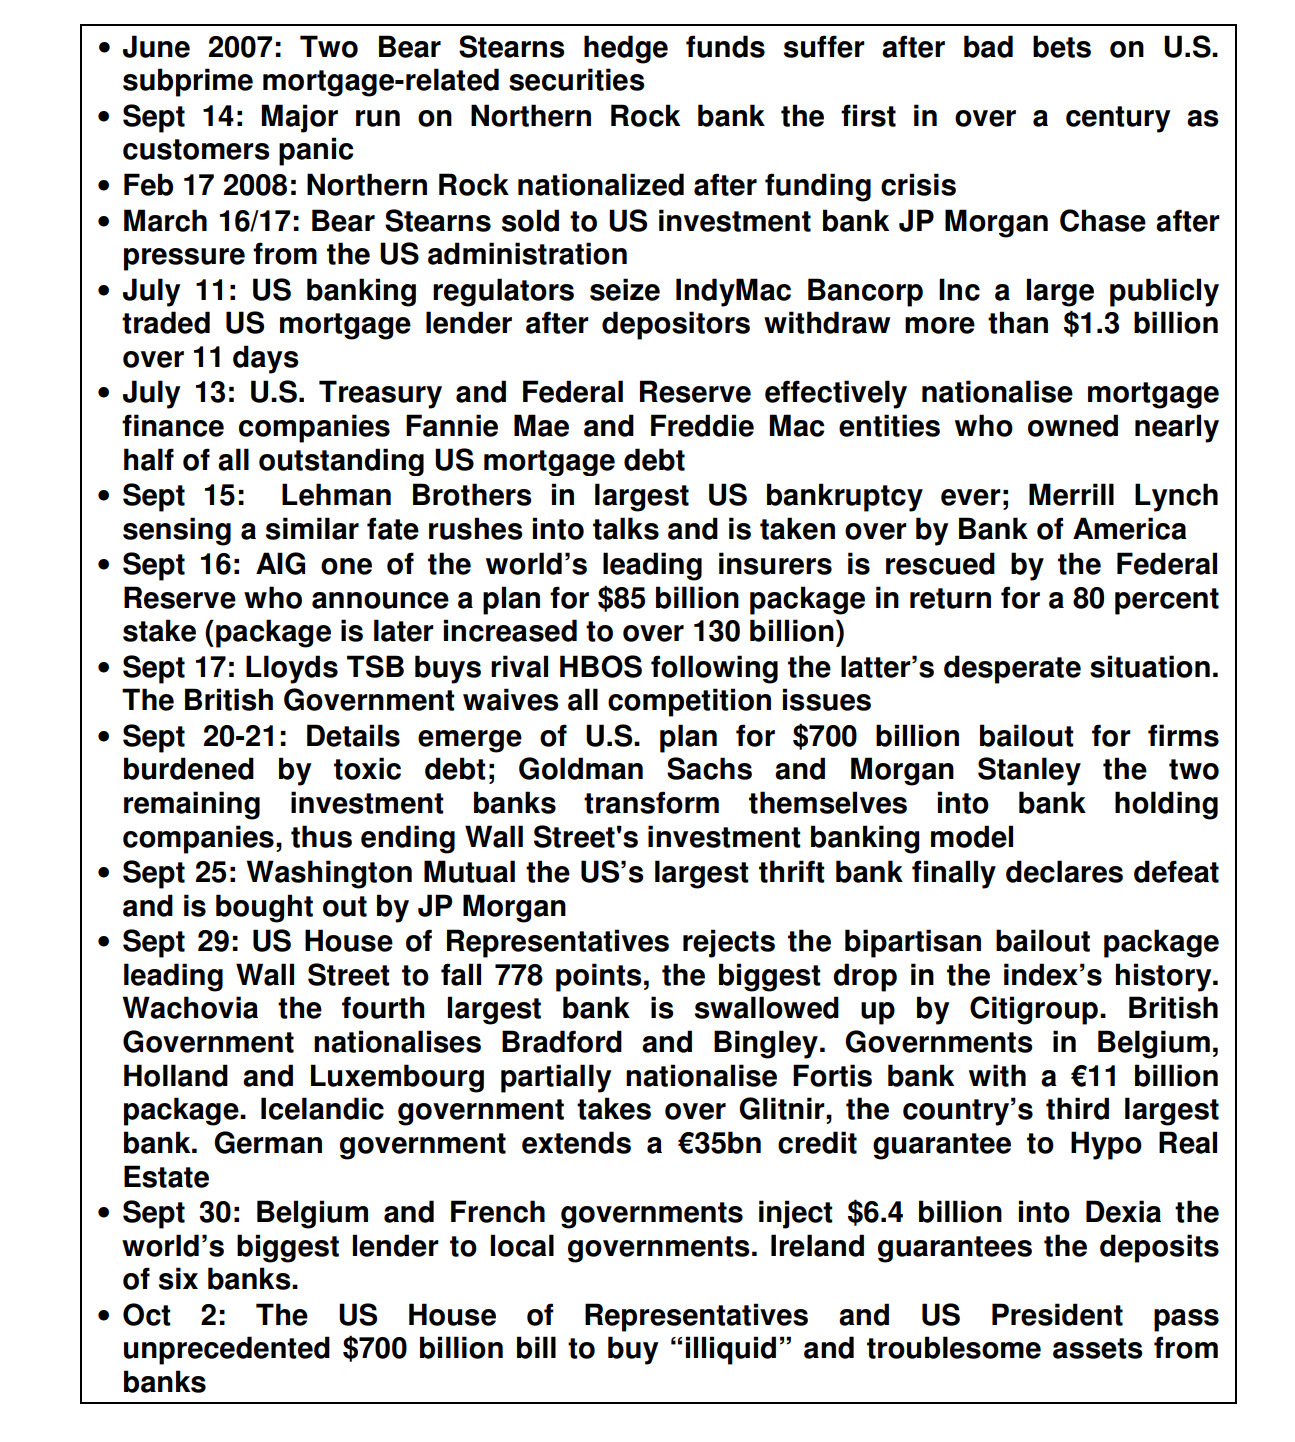
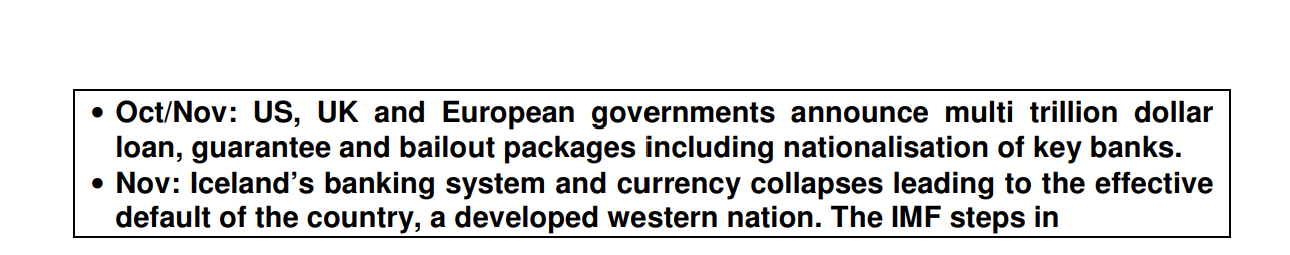
Pada masa itu, model baharu penjualan instrumen seperti ini dianggap bijak oleh pengawal selia dan pengulas, kerana mereka beranggapan produk-produk ini mempelbagaikan risiko dan memastikan tiada satu entiti pun terdedah secara berlebihan. Selepas bertahun-tahun harga rumah meningkat, semua orang gembira sehinggalah kejatuhan yang tidak dapat dielakkan berlaku. Ketika itu, jauh daripada manfaat risiko yang dipelbagaikan, kepanikan yang mendalam melanda apabila bank-bank mendapati bahawa mereka sebenarnya tidak tahu di mana risiko itu berada, lalu menyebabkan kehilangan keyakinan yang kronik dan pembekuan pinjaman antara bank. Bank-bank tidak lagi mempercayai satu sama lain kerana percaya bahawa bank lain mungkin menanggung kerugian besar apabila MBS ini kehilangan nilai, atau dalam istilah teknikalnya menjadi "toksik". Pembekuan ini menyebabkan bank-bank tertentu menjadi muflis dan yang lain tumbang akibat kekurangan kecairan selepas taruhan derivatif yang berleveraj tinggi. Ia juga menjadikan kredit lebih mahal, menimbulkan rasa tidak selamat yang meluas terhadap simpanan, menaikkan harga komoditi dan melemahkan mata wang, sekali gus menjadikan harga lebih tinggi. Berikut ialah peristiwa utama yang melanda dunia sejak krisis bermula.
At the time, this new model of selling on such instruments was considered ingenious by regulators and commentators alike as they believed these products diversified risk and ensured that no one entity would be disproportionately exposed. After years of house price growth, everyone was happy until the inevitable crash. At the time, far from the benefits of diversified risk, deep panic set in as banks discovered that they actually didn’t know where the risk was, thereby leading to a chronic loss of confidence and the freezing of inter bank lending. Banks simply didn’t trust each other believing that other banks could be potentially sitting on huge losses as these MBSs lost value or to use the technical term became “toxic”. This freeze would make certain banks insolvent and others would go to the wall due to a lack of liquidity following highly leveraged derivative bets. It would also make credit more expensive, lead to mass insecurity around savings, increase commodity prices and weaken currencies, so making prices higher. The following are the key events that have hit the world since the crisis began.
Peristiwa-peristiwa ini telah menunjukkan turun naik yang belum pernah berlaku sebelum ini. Sejak Zaman Kemelesetan Besar, kita tidak pernah menyaksikan peristiwa seperti ini, dan tidak pernah melihat sistem kewangan serapuh ini. Cadangan kerajaan Amerika Syarikat untuk membeli aset toksik sehingga $700 bilion daripada sistem perbankan Amerika Syarikat pada mulanya telah ditolak oleh Dewan Perwakilan dengan undian 228-205, dengan ramai yang menyebut betapa tidak popularnya pakej tersebut di kalangan rakyat Amerika. Orang ramai telah menunjukkan dengan tepat bahawa Wall Street begitu gembira menyimpan keuntungan berbilion dolar mereka secara persendirian ketika zaman senang, namun kini mahu "menasionalisasikan" kerugian mereka, untuk dibayar oleh pembayar cukai Amerika apabila keadaan menjadi sukar. Sementara rakyat terus menderita akibat kenaikan kos makanan, tenaga dan penjagaan kesihatan, pakej pampasan para bankir Wall Street terus dibayar, dengan kakitangan Lehman yang lalu sedang dalam perjalanan untuk menerima bonus berbilion dolar yang besar daripada majikan baharu mereka pada tahun 2009. Tidak hairanlah rakyat begitu kecewa dengan Wall Street dan sekutu mereka di Washington. Selain itu, ada yang bertanya bagaimana Amerika Syarikat, yang sudah berhutang bertrilion dolar, mampu menanggung bailout sebesar itu dan bagaimana mereka dapat terus menyediakan ratusan bilion dolar dalam bentuk kecairan kepada pasaran Amerika Syarikat dan dunia. Maka muncullah Ben Bernanke, Pengerusi Rizab Persekutuan semasa, dengan tongkat ajaibnya! Dalam satu ucapan yang disampaikan enam tahun lalu, Bernanke mendedahkan senjata rahsianya apabila beliau menyatakan perkara berikut.
The events have been of unprecedented volatility. Not since the Great Depression have we witnessed such events and seen such fragility in the financial system. The US government’s proposal to buy toxic assets up to $700 billion from the US banking system was initially defeated by 228-205 in the House of Representatives, with many citing the sheer unpopularity of the package with the American people. People have rightly pointed to the fact that Wall Street was more than happy to keep their billion dollar profits private in the good times and yet want to ‘nationalise’ their losses, to be paid for by the American taxpayer when the going got tough. While people continue to suffer from higher food, energy and healthcare costs, Wall Street bankers’ compensation packages continue to be paid with ex Lehman’s staff on course for huge multi billion dollar bonuses from their new employers in 2009. No wonder people are so disillusioned with Wall Street and their cohorts in Washington. In addition some ask how the US, already trillions in debt can afford such huge bailouts and how they can continue to be able to provide hundreds of billions of dollars in liquidity to the US and world markets. Step forward Ben Bernanke the current Chairman of the Federal Reserve and his magic wand! In a speech given six years ago Bernanke revealed his secret weapons when he stated the following.