1.1 Anatomia de uma Crise
1.1 Anatomy Of A Crisis
Não faltaram escritores a prever o fim do sistema tal como o conhecemos. Aliás, neste momento, muitos autores provavelmente estão a enviar manuscritos às editoras, tentando ser os primeiros a publicar com o título “O Fim do Capitalismo”, para rivalizar com o infame (e hoje obsoleto) ensaio de Fukuyama sobre o Fim da História, publicado em 1989. Mas será que este acontecimento será realmente o fim do capitalismo? Improvável. Mas será que é o início do fim do capitalismo? Muito provavelmente, e não há dúvida de que o capitalismo atualmente precisa de cuidados intensivos e enfrenta a sua maior crise.
There has been no shortage of writers predicting an end to the system as we know it. Indeed as we speak many authors are probably sending manuscripts to publishers trying to be first with the title “The End of Capitalism” to rival Fukuyama’s infamous (and now defunct) essay on the End of History in 1989. But will this event really be the end for Capitalism? Unlikely. But, is this the beginning of the end of capitalism? Quite probably, and it is without doubt that Capitalism currently needs intensive care and is facing its greatest crisis.
Os acontecimentos de setembro de 2008 entrarão para a história como um dos momentos mais sombrios da história do Capitalismo. Alan Greenspan, ex-presidente do Federal Reserve dos Estados Unidos, afirmou que os acontecimentos atuais eram raros, que ocorrem uma vez a cada cinquenta ou cem anos. Para os EUA, em particular, a crise atual constitui o equivalente econômico de Pearl Harbor e do 11 de Setembro somados, um choque profundo no sistema que será sentido nos próximos anos, senão décadas. Não apenas testemunhamos o fim do modelo de bancos de investimento independentes, que era a pedra angular do capitalismo financeiro moderno, como também vimos o dogma do livre mercado laissez-faire ser destruído, enquanto os governos correm para socorrer a próxima instituição financeira.
The events of September 2008 will go down in history as one of the darkest times in the history of Capitalism. Alan Greenspan former Chairman of the US Federal Reserve stated that the current events were rare, once every fifty or hundred years. For the US, in particular the current crisis constitutes the economic equivalent of Pearl Harbour and 9-11 combined a profound shock to the system which will be felt for years if not decades ahead. Not only have we witnessed the end of the stand alone investment banking model which was the cornerstone of modern financial capitalism, we have also seen the dogma of laissez faire free market economics trashed as Governments scramble around to bail out the next financial institution.
Greenspan está errado sobre uma ocorrência de uma vez por século; faz apenas oito anos desde a bolha das pontocom, que eliminou quase 7 trilhões de dólares do valor do mercado de ações. Então, como chegamos a essa confusão? Como os Estados Unidos, uma superpotência com uma economia de 14 trilhões de dólares, podem agora se tornar motivo de chacota? Como bancos de investimento avaliados, há pouco tempo, em dezenas de bilhões de dólares, e que sobreviveram a duas guerras mundiais e à Grande Depressão, puderam ser aniquilados com tanta facilidade? Como os governos ocidentais, que costumavam pregar com ar de superioridade aos países em desenvolvimento a arte da competência econômica, agem agora não melhor do que repúblicas de bananas glorificadas?
Greenspan is wrong about a once a century occurrence, it has only been eight years since the dot com fiasco which wiped off almost 7 trillion dollars off stock market valuations. So how did we get into this mess, how could the United States, a superpower with a $14 trillion economy now become a laughing stock. How could investment banks valued only recently at tens of billions of dollars and who were able to survive two world wars and the great depression be wiped out so easily. How could western governments who used to smugly preach to the developing world the art of economic competence act no better than glorified banana republics?.
Os acontecimentos do último mês tiveram origem no setor subprime, quando corretores, incentivados por comissões gordas, venderam hipotecas em quantidades enormes a milhões de mutuários. Esta política de incentivo à propriedade de casas em larga escala foi seguida por sucessivas administrações que acreditavam que ter a própria casa fazia parte do sonho americano. Para muitos mutuários, motivados pelo lucro fácil e amparados pelo crédito fácil, obter uma hipoteca era um pequeno preço a pagar em troca de um grande lucro, à medida que os preços das casas subiam exponencialmente. Os corretores, depois de embolsarem as suas comissões, decidiram vender as hipotecas adiante, e logo estas seriam agrupadas e formariam títulos lastreados em hipotecas (MBS), vendidos e revendidos por bancos em todo o mundo. Numa época de juros baixos, os bancos de todo o mundo, estimulados pelos acionistas e analistas, as claques do capitalismo corporativo, eram desafiados a buscar retornos cada vez maiores. Os MBS eram, portanto, como um néctar celestial, e, enquanto os preços das casas subiam, a demanda por esses instrumentos e por outros instrumentos alternativos permaneceu alta.
The events of the past month were rooted in the sub prime sector when brokers incentivised by fat commissions sold mortgages in their truck loads to millions of borrowers. This policy of encouraging widespread home ownership had been followed by successive administrations who believed that owning one’s house was part of the American dream. For many borrowers motivated by a quick buck and cushioned by easy credit, getting a mortgage was a small price to pay in exchange for a huge profit as house prices rose exponentially. Brokers having banked their commissions decided to sell their mortgages on and soon these would be parcelled up and form mortgage backed securities (MBS) sold and resold by banks throughout the world. At a time of low interest rates, banks throughout the world egged on by shareholders and analysts, the cheerleaders of corporate capitalism, were challenged to seek to gain higher and higher returns. MBSs therefore were like nirvana from heaven and while house prices rose, demand for such instruments and other alternative instruments remained high.
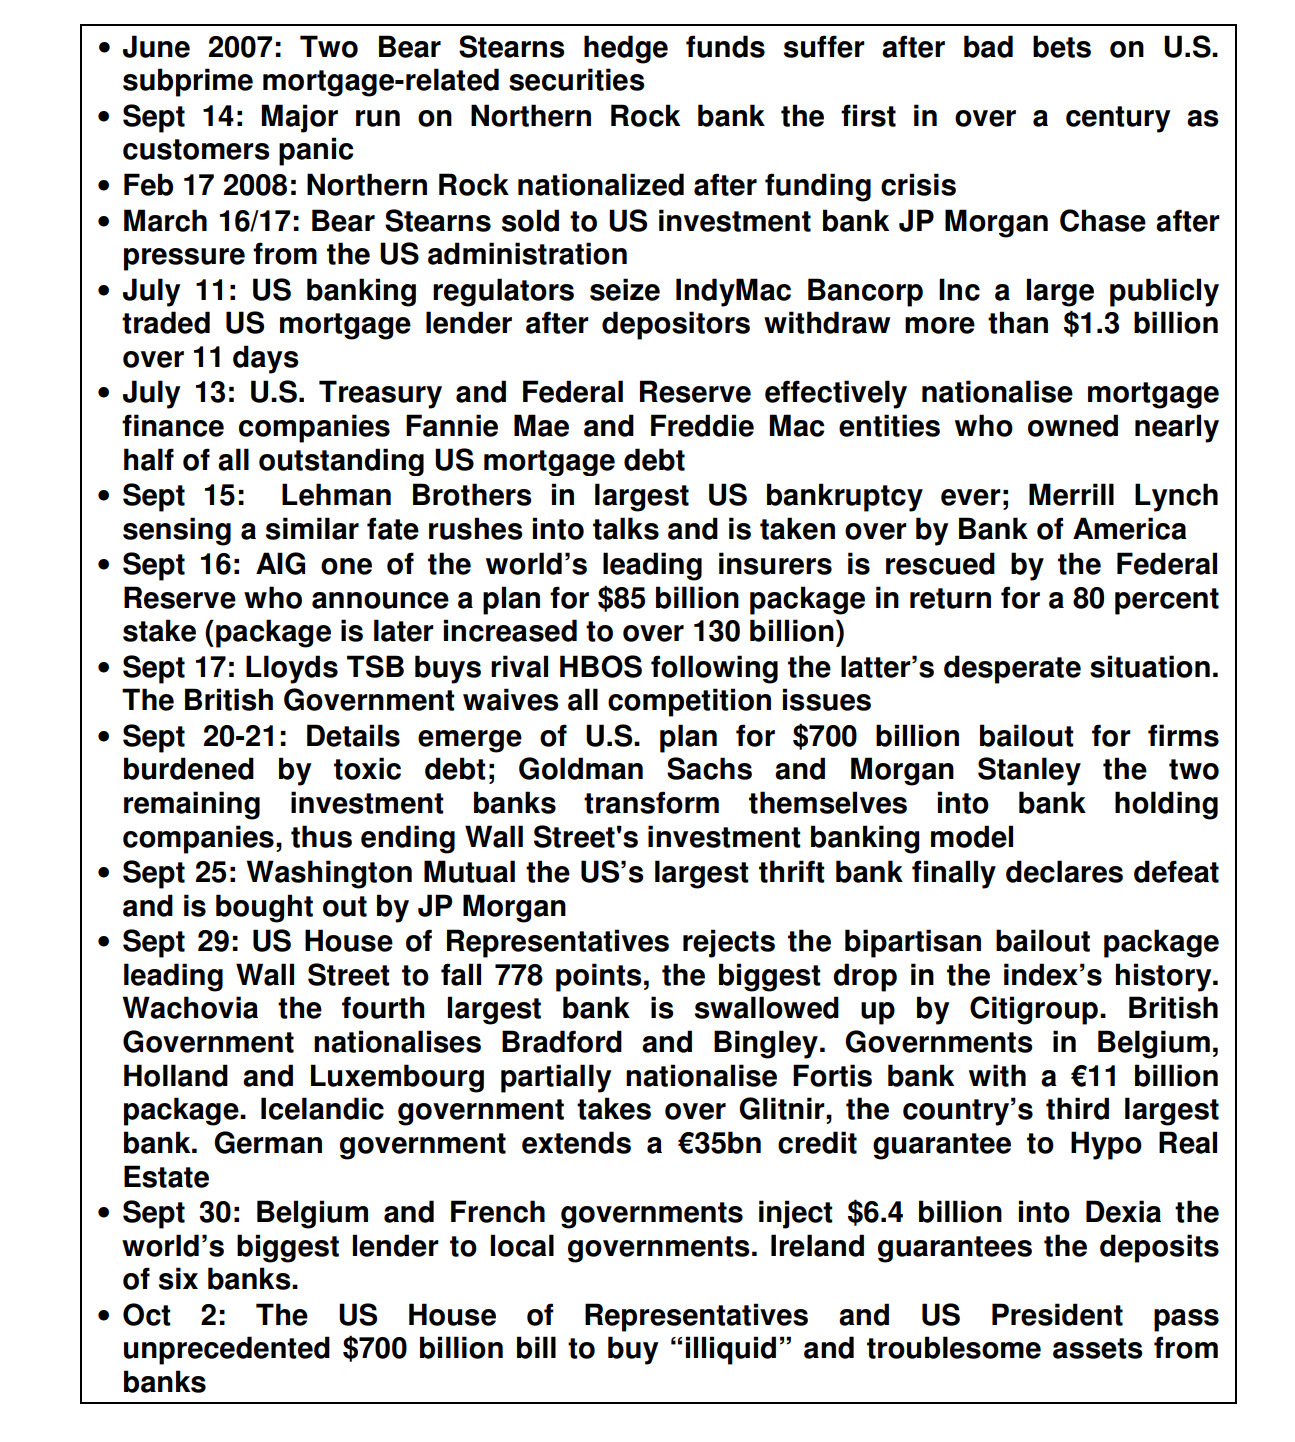
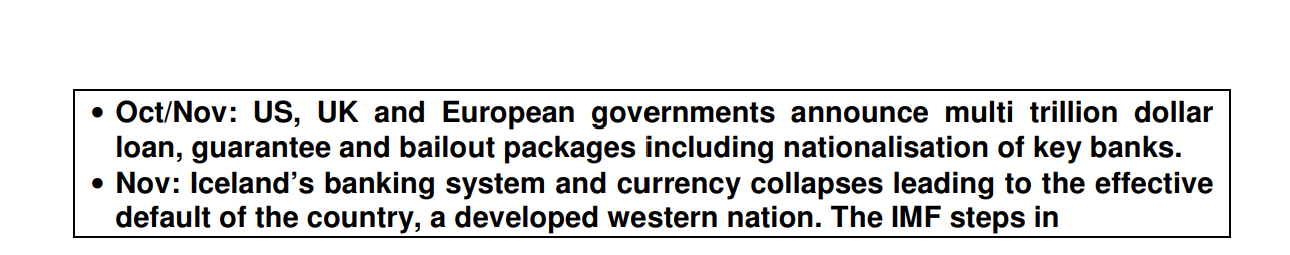
Na época, este novo modelo de venda com tais instrumentos foi considerado engenhoso tanto pelos reguladores como pelos comentadores, pois acreditavam que estes produtos diversificavam o risco e garantiam que nenhuma entidade ficaria desproporcionalmente exposta. Após anos de crescimento dos preços das casas, todos estavam satisfeitos até ao inevitável colapso. Na altura, longe dos benefícios de um risco diversificado, instalou-se um pânico profundo, pois os bancos descobriram que, na verdade, não sabiam onde estava o risco, o que levou a uma perda crónica de confiança e ao congelamento do crédito interbancário. Os bancos simplesmente não confiavam uns nos outros, acreditando que outros bancos poderiam estar potencialmente a suportar enormes perdas à medida que estes MBS perdiam valor ou, para usar o termo técnico, se tornavam "tóxicos". Este congelamento tornaria certos bancos insolventes e outros iriam à falência devido à falta de liquidez, na sequência de apostas altamente alavancadas em derivados. Tornaria também o crédito mais caro, levaria a uma insegurança generalizada em relação às poupanças, faria subir os preços das matérias-primas e enfraqueceria as moedas, tornando os preços mais elevados. Seguem-se os principais acontecimentos que atingiram o mundo desde o início da crise.
At the time, this new model of selling on such instruments was considered ingenious by regulators and commentators alike as they believed these products diversified risk and ensured that no one entity would be disproportionately exposed. After years of house price growth, everyone was happy until the inevitable crash. At the time, far from the benefits of diversified risk, deep panic set in as banks discovered that they actually didn’t know where the risk was, thereby leading to a chronic loss of confidence and the freezing of inter bank lending. Banks simply didn’t trust each other believing that other banks could be potentially sitting on huge losses as these MBSs lost value or to use the technical term became “toxic”. This freeze would make certain banks insolvent and others would go to the wall due to a lack of liquidity following highly leveraged derivative bets. It would also make credit more expensive, lead to mass insecurity around savings, increase commodity prices and weaken currencies, so making prices higher. The following are the key events that have hit the world since the crisis began.
Os acontecimentos têm sido de volatilidade sem precedentes. Desde a Grande Depressão não testemunhávamos eventos como estes, nem víamos tamanha fragilidade no sistema financeiro. A proposta do governo dos Estados Unidos de comprar ativos tóxicos, no valor de até 700 bilhões de dólares, do sistema bancário americano foi inicialmente derrotada por 228 votos a 205 na Câmara dos Representantes, com muitos citando a enorme impopularidade do pacote junto ao povo americano. As pessoas têm apontado, com razão, que Wall Street ficou mais do que satisfeita em manter para si os lucros de bilhões de dólares nos bons tempos, e agora quer "nacionalizar" as perdas, a serem pagas pelo contribuinte americano quando as coisas ficaram difíceis. Enquanto as pessoas continuam a sofrer com o aumento dos custos de alimentação, energia e saúde, os pacotes de remuneração dos banqueiros de Wall Street continuam sendo pagos, e os ex-funcionários da Lehman's caminham para receber enormes bônus de bilhões de dólares de seus novos empregadores em 2009. Não é de admirar que as pessoas estejam tão desiludidas com Wall Street e com seus cúmplices em Washington. Além disso, alguns perguntam como os EUA, já endividados em trilhões, podem arcar com resgates tão enormes e como podem continuar a fornecer centenas de bilhões de dólares em liquidez aos mercados americano e mundial. Eis que surge Ben Bernanke, atual presidente do Federal Reserve, e sua varinha mágica! Em um discurso proferido há seis anos, Bernanke revelou suas armas secretas ao afirmar o seguinte.
The events have been of unprecedented volatility. Not since the Great Depression have we witnessed such events and seen such fragility in the financial system. The US government’s proposal to buy toxic assets up to $700 billion from the US banking system was initially defeated by 228-205 in the House of Representatives, with many citing the sheer unpopularity of the package with the American people. People have rightly pointed to the fact that Wall Street was more than happy to keep their billion dollar profits private in the good times and yet want to ‘nationalise’ their losses, to be paid for by the American taxpayer when the going got tough. While people continue to suffer from higher food, energy and healthcare costs, Wall Street bankers’ compensation packages continue to be paid with ex Lehman’s staff on course for huge multi billion dollar bonuses from their new employers in 2009. No wonder people are so disillusioned with Wall Street and their cohorts in Washington. In addition some ask how the US, already trillions in debt can afford such huge bailouts and how they can continue to be able to provide hundreds of billions of dollars in liquidity to the US and world markets. Step forward Ben Bernanke the current Chairman of the Federal Reserve and his magic wand! In a speech given six years ago Bernanke revealed his secret weapons when he stated the following.
"Assim como o ouro, os dólares americanos só têm valor na medida em que sua oferta é estritamente limitada. Mas o governo dos Estados Unidos possui uma tecnologia, chamada prensa de impressão (ou, hoje, seu equivalente eletrônico), que lhe permite produzir quantos dólares americanos desejar a um custo essencialmente nulo."