1.1 Anatomie einer Krise
1.1 Anatomy Of A Crisis
Es hat nie an Autoren gefehlt, die ein Ende des Systems, wie wir es kennen, vorhersagten. Tatsächlich schreiben vermutlich gerade viele Autoren Manuskripte für Verlage und wollen mit dem Titel „Das Ende des Kapitalismus“ die Ersten sein, um es Fukuyamas berüchtigtem (und inzwischen überholtem) Aufsatz über das Ende der Geschichte aus dem Jahr 1989 gleichzutun. Aber wird dieses Ereignis wirklich das Ende des Kapitalismus sein? Unwahrscheinlich. Doch ist dies der Anfang vom Ende des Kapitalismus? Durchaus wahrscheinlich, und zweifellos braucht der Kapitalismus derzeit intensive Pflege und steht vor seiner größten Krise.
There has been no shortage of writers predicting an end to the system as we know it. Indeed as we speak many authors are probably sending manuscripts to publishers trying to be first with the title “The End of Capitalism” to rival Fukuyama’s infamous (and now defunct) essay on the End of History in 1989. But will this event really be the end for Capitalism? Unlikely. But, is this the beginning of the end of capitalism? Quite probably, and it is without doubt that Capitalism currently needs intensive care and is facing its greatest crisis.
Die Ereignisse des September 2008 werden in der Geschichte als eine der dunkelsten Zeiten in der Geschichte des Kapitalismus eingehen. Alan Greenspan, der frühere Vorsitzende der US-Notenbank Federal Reserve, erklärte, die gegenwärtigen Ereignisse seien selten und ereigneten sich nur etwa alle fünfzig oder hundert Jahre. Für die USA stellt die aktuelle Krise insbesondere das wirtschaftliche Äquivalent von Pearl Harbor und 9/11 zusammen dar, einen tiefgreifenden Schock für das System, der noch jahrelang, wenn nicht jahrzehntelang zu spüren sein wird. Wir haben nicht nur das Ende des eigenständigen Investmentbanking-Modells erlebt, das den Eckpfeiler des modernen Finanzkapitalismus bildete, sondern auch gesehen, wie das Dogma des Laissez-faire-Freihandels zerschlagen wurde, während die Regierungen hastig versuchen, das nächste Finanzinstitut zu retten.
The events of September 2008 will go down in history as one of the darkest times in the history of Capitalism. Alan Greenspan former Chairman of the US Federal Reserve stated that the current events were rare, once every fifty or hundred years. For the US, in particular the current crisis constitutes the economic equivalent of Pearl Harbour and 9-11 combined a profound shock to the system which will be felt for years if not decades ahead. Not only have we witnessed the end of the stand alone investment banking model which was the cornerstone of modern financial capitalism, we have also seen the dogma of laissez faire free market economics trashed as Governments scramble around to bail out the next financial institution.
Greenspan irrt sich, wenn er von einem Ereignis spricht, das nur einmal in einem Jahrhundert vorkommt. Seit der Dotcom-Pleite sind erst acht Jahre vergangen, und damals wurden fast 7 Billionen Dollar an Börsenwerten vernichtet. Wie sind wir in dieses Schlamassel geraten? Wie konnten die Vereinigten Staaten, eine Supermacht mit einer Wirtschaft von 14 Billionen Dollar, zum Gespött werden? Wie konnten Investmentbanken, die noch vor kurzem mit Dutzenden Milliarden Dollar bewertet wurden und die zwei Weltkriege und die Weltwirtschaftskrise überstanden hatten, so leicht hinweggefegt werden? Wie konnten westliche Regierungen, die den Entwicklungsländern selbstgefällig die Kunst der wirtschaftlichen Kompetenz predigten, sich nicht besser verhalten als aufgeblasene Bananenrepubliken?
Greenspan is wrong about a once a century occurrence, it has only been eight years since the dot com fiasco which wiped off almost 7 trillion dollars off stock market valuations. So how did we get into this mess, how could the United States, a superpower with a $14 trillion economy now become a laughing stock. How could investment banks valued only recently at tens of billions of dollars and who were able to survive two world wars and the great depression be wiped out so easily. How could western governments who used to smugly preach to the developing world the art of economic competence act no better than glorified banana republics?.
Die Ereignisse des vergangenen Monats hatten ihren Ursprung im Subprime-Sektor, als Makler, die durch fette Provisionen angespornt wurden, Hypotheken in Lastwagenladungen an Millionen von Kreditnehmern verkauften. Diese Politik, die Wohneigentum in großem Umfang zu fördern, war von aufeinanderfolgenden Regierungen verfolgt worden, die glaubten, dass das eigene Haus zum amerikanischen Traum gehöre. Für viele Kreditnehmer, die von einem schnellen Dollar angetrieben und durch leichte Kredite abgefedert wurden, war eine Hypothek ein geringer Preis für einen enormen Gewinn, da die Hauspreise exponentiell stiegen. Nachdem die Makler ihre Provisionen eingestrichen hatten, beschlossen sie, ihre Hypotheken weiterzuverkaufen, und bald wurden diese gebündelt und zu hypothekenbesicherten Wertpapieren (MBS) geformt, die von Banken auf der ganzen Welt verkauft und weiterverkauft wurden. Zu einer Zeit niedriger Zinsen waren Banken auf der ganzen Welt, angespornt von Aktionären und Analysten, den Cheerleadern des Unternehmenskapitalismus, dazu aufgefordert, nach immer höheren Renditen zu streben. MBS waren daher wie ein Nirvana vom Himmel, und während die Hauspreise stiegen, blieb die Nachfrage nach solchen Instrumenten und anderen alternativen Instrumenten hoch.
The events of the past month were rooted in the sub prime sector when brokers incentivised by fat commissions sold mortgages in their truck loads to millions of borrowers. This policy of encouraging widespread home ownership had been followed by successive administrations who believed that owning one’s house was part of the American dream. For many borrowers motivated by a quick buck and cushioned by easy credit, getting a mortgage was a small price to pay in exchange for a huge profit as house prices rose exponentially. Brokers having banked their commissions decided to sell their mortgages on and soon these would be parcelled up and form mortgage backed securities (MBS) sold and resold by banks throughout the world. At a time of low interest rates, banks throughout the world egged on by shareholders and analysts, the cheerleaders of corporate capitalism, were challenged to seek to gain higher and higher returns. MBSs therefore were like nirvana from heaven and while house prices rose, demand for such instruments and other alternative instruments remained high.
Zu dieser Zeit wurde diese neue Art des Verkaufs von solchen Instrumenten sowohl von Aufsichtsbehörden als auch von Kommentatoren als genial betrachtet, da sie glaubten, dass diese Produkte das Risiko streuten und sicherstellten, dass keine einzelne Einheit unverhältnismäßig stark exponiert war. Nach Jahren des Immobilienpreiswachstums waren alle zufrieden, bis der unvermeidliche Crash kam. Damals, weit entfernt von den Vorteilen der gestreuten Risiken, brach tiefe Panik aus, als die Banken feststellten, dass sie eigentlich nicht wussten, wo das Risiko lag. Dies führte zu einem chronischen Vertrauensverlust und dem Einfrieren des Interbankenkredits. Die Banken vertrauten einander einfach nicht, da sie glaubten, andere Banken könnten auf hohen Verlusten sitzen, während die MBS an Wert verloren oder, um den Fachbegriff zu verwenden, „toxisch“ wurden. Dieses Einfrieren würde bestimmte Banken zahlungsunfähig machen, und andere würden infolge eines Liquiditätsmangels nach hochgradig gehebelten Derivatwetten vor die Hunde gehen. Außerdem würde es Kredite verteuern, eine massive Verunsicherung hinsichtlich der Ersparnisse auslösen, die Rohstoffpreise erhöhen und die Währungen schwächen, wodurch die Preise steigen würden. Im Folgenden sind die wichtigsten Ereignisse aufgeführt, die die Welt seit Beginn der Krise getroffen haben.
At the time, this new model of selling on such instruments was considered ingenious by regulators and commentators alike as they believed these products diversified risk and ensured that no one entity would be disproportionately exposed. After years of house price growth, everyone was happy until the inevitable crash. At the time, far from the benefits of diversified risk, deep panic set in as banks discovered that they actually didn’t know where the risk was, thereby leading to a chronic loss of confidence and the freezing of inter bank lending. Banks simply didn’t trust each other believing that other banks could be potentially sitting on huge losses as these MBSs lost value or to use the technical term became “toxic”. This freeze would make certain banks insolvent and others would go to the wall due to a lack of liquidity following highly leveraged derivative bets. It would also make credit more expensive, lead to mass insecurity around savings, increase commodity prices and weaken currencies, so making prices higher. The following are the key events that have hit the world since the crisis began.
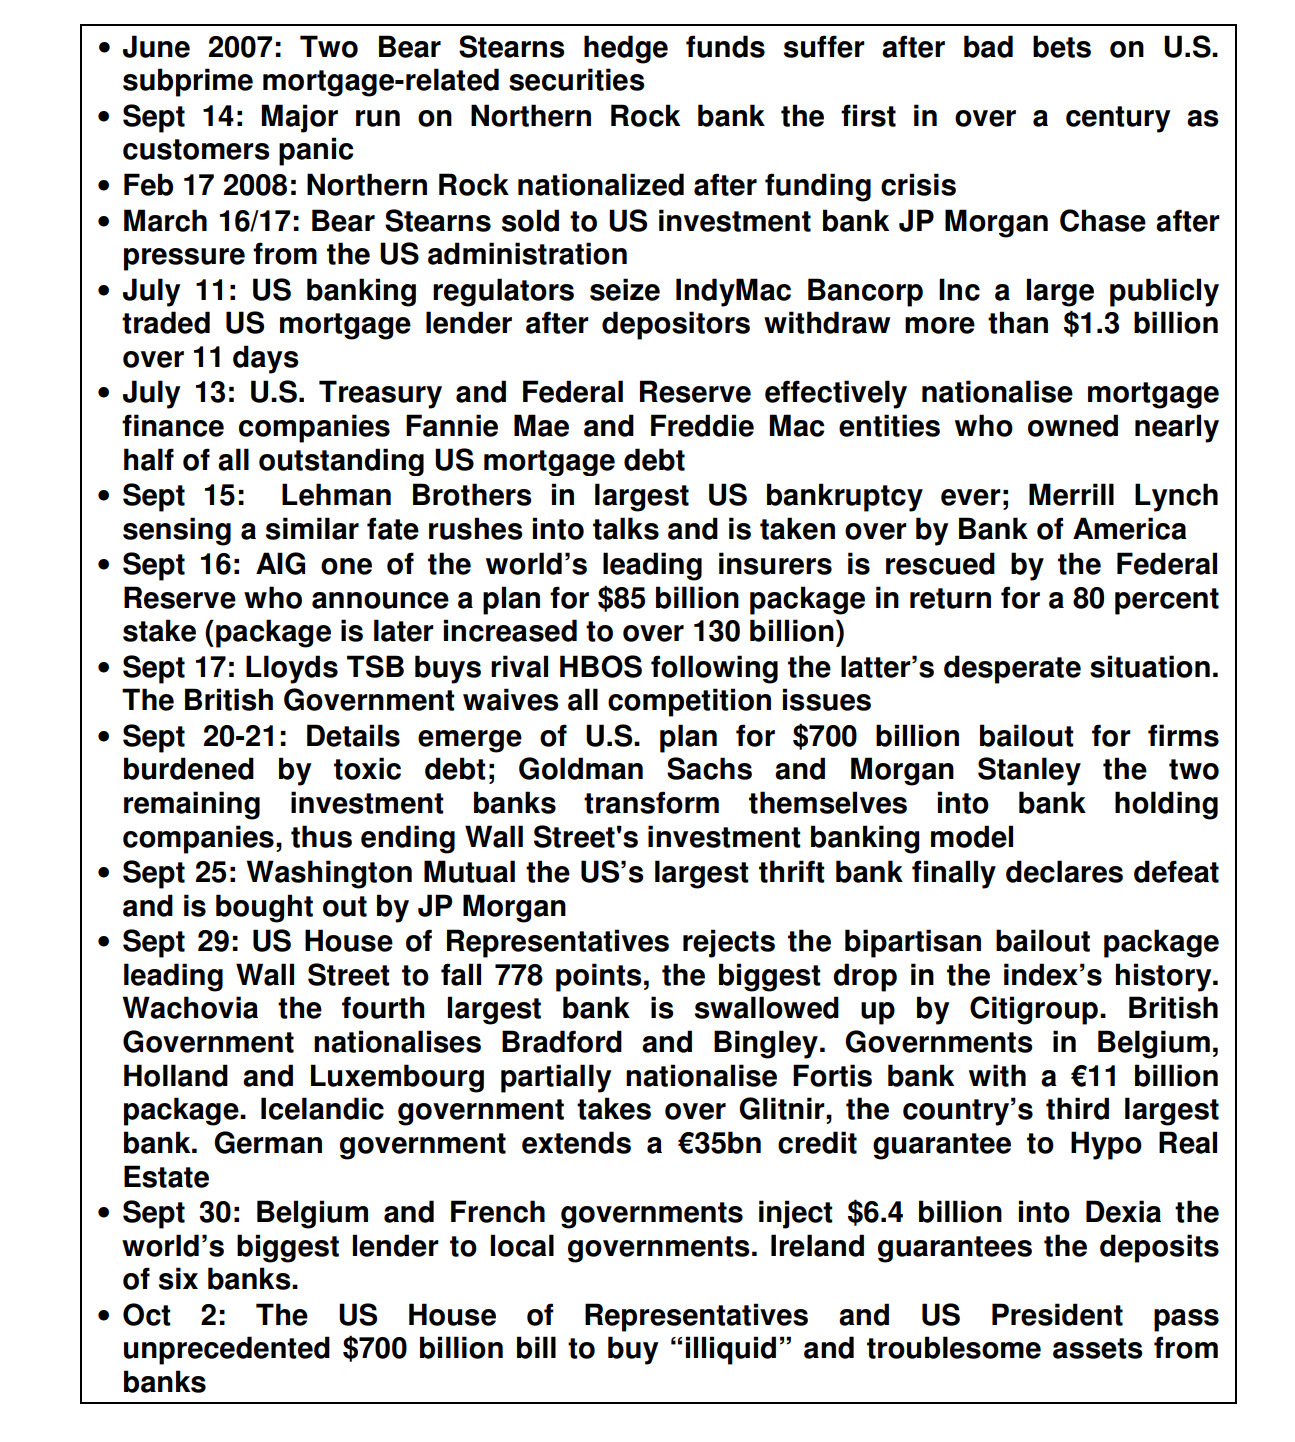
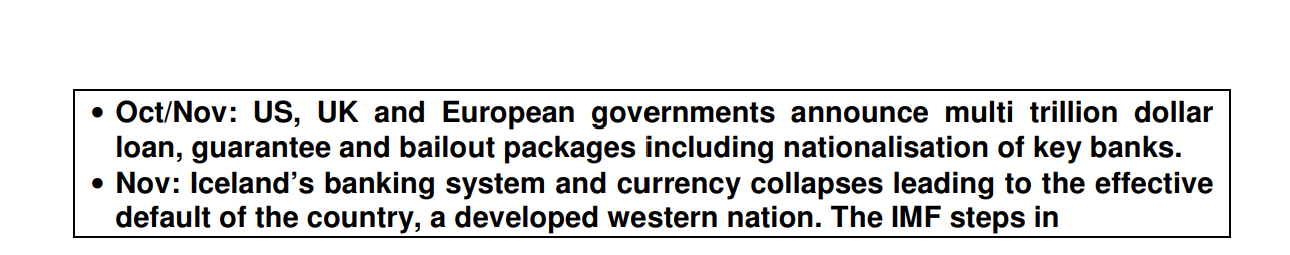
Die Ereignisse waren von beispielloser Volatilität. Seit der Weltwirtschaftskrise haben wir nicht mehr solche Ereignisse erlebt und eine derartige Zerbrechlichkeit des Finanzsystems beobachtet. Der Vorschlag der US-Regierung, toxische Vermögenswerte im Umfang von bis zu 700 Milliarden Dollar vom US-Bankensystem aufzukaufen, scheiterte zunächst im Repräsentantenhaus mit 228 zu 205 Stimmen, wobei viele die schiere Unbeliebtheit des Pakets bei der amerikanischen Bevölkerung anführten. Die Menschen haben zu Recht darauf hingewiesen, dass die Wall Street in guten Zeiten nur allzu gern ihre Milliardengewinne für sich behielt, nun aber ihre Verluste „verstaatlichen" möchte, die der amerikanische Steuerzahler begleichen soll, sobald es schwierig wird. Während die Menschen weiterhin unter höheren Lebensmittel-, Energie- und Gesundheitskosten leiden, werden die Vergütungspakete der Bankiers der Wall Street weiter ausgezahlt, und ehemalige Mitarbeiter von Lehman stehen bei ihren neuen Arbeitgebern für 2009 vor hohen Boni in Milliardenhöhe. Kein Wunder, dass die Menschen so desillusioniert von der Wall Street und ihren Vertrauten in Washington sind. Hinzu kommt die Frage, wie die USA, die bereits Billionen an Schulden angehäuft haben, so große Rettungspakete finanzieren und weiterhin Hunderte Milliarden Dollar an Liquidität für den US-amerikanischen und den weltweiten Markt bereitstellen können. Tritt vor: Ben Bernanke, der derzeitige Vorsitzende der Federal Reserve, und sein Zauberstab! In einer Rede vor sechs Jahren verriet Bernanke seine geheimen Waffen, als er Folgendes erklärte.
The events have been of unprecedented volatility. Not since the Great Depression have we witnessed such events and seen such fragility in the financial system. The US government’s proposal to buy toxic assets up to $700 billion from the US banking system was initially defeated by 228-205 in the House of Representatives, with many citing the sheer unpopularity of the package with the American people. People have rightly pointed to the fact that Wall Street was more than happy to keep their billion dollar profits private in the good times and yet want to ‘nationalise’ their losses, to be paid for by the American taxpayer when the going got tough. While people continue to suffer from higher food, energy and healthcare costs, Wall Street bankers’ compensation packages continue to be paid with ex Lehman’s staff on course for huge multi billion dollar bonuses from their new employers in 2009. No wonder people are so disillusioned with Wall Street and their cohorts in Washington. In addition some ask how the US, already trillions in debt can afford such huge bailouts and how they can continue to be able to provide hundreds of billions of dollars in liquidity to the US and world markets. Step forward Ben Bernanke the current Chairman of the Federal Reserve and his magic wand! In a speech given six years ago Bernanke revealed his secret weapons when he stated the following.