1.1 Anatomie d'une crise
1.1 Anatomy Of A Crisis
Les écrivains n'ont pas manqué de prédire la fin du système tel que nous le connaissons. En effet, au moment où nous parlons, de nombreux auteurs envoient probablement des manuscrits à des éditeurs, tentant d'être les premiers avec le titre « The End of Capitalism » pour rivaliser avec le célèbre (et désormais caduc) essai de Fukuyama sur « The End of History » en 1989. Mais cet événement marquera-t-il réellement la fin du capitalisme ? C'est peu probable. Mais est-ce le début de la fin du capitalisme ? C'est fort probable, et il ne fait aucun doute que le capitalisme nécessite actuellement des soins intensifs et fait face à sa plus grande crise.
There has been no shortage of writers predicting an end to the system as we know it. Indeed as we speak many authors are probably sending manuscripts to publishers trying to be first with the title “The End of Capitalism” to rival Fukuyama’s infamous (and now defunct) essay on the End of History in 1989. But will this event really be the end for Capitalism? Unlikely. But, is this the beginning of the end of capitalism? Quite probably, and it is without doubt that Capitalism currently needs intensive care and is facing its greatest crisis.
Les événements de septembre 2008 resteront dans l'histoire comme l'un des moments les plus sombres de l'histoire du capitalisme. Alan Greenspan, l'ancien président de la Réserve fédérale des États-Unis, a déclaré que les événements actuels étaient rares, se produisant une fois tous les cinquante ou cent ans. Pour les États-Unis, la crise actuelle constitue en particulier l'équivalent économique de Pearl Harbor et du 11 septembre combinés : un choc profond pour le système qui se fera sentir pendant des années, voire des décennies. Non seulement nous avons été témoins de la fin du modèle de banque d'investissement autonome qui était la pierre angulaire du capitalisme financier moderne, mais nous avons également vu le dogme de l'économie de marché du laissez-faire être balayé alors que les gouvernements se précipitent pour renflouer la prochaine institution financière.
The events of September 2008 will go down in history as one of the darkest times in the history of Capitalism. Alan Greenspan former Chairman of the US Federal Reserve stated that the current events were rare, once every fifty or hundred years. For the US, in particular the current crisis constitutes the economic equivalent of Pearl Harbour and 9-11 combined a profound shock to the system which will be felt for years if not decades ahead. Not only have we witnessed the end of the stand alone investment banking model which was the cornerstone of modern financial capitalism, we have also seen the dogma of laissez faire free market economics trashed as Governments scramble around to bail out the next financial institution.
Greenspan se trompe en parlant d'un événement qui ne se produit qu'une fois par siècle ; cela ne fait que huit ans depuis le fiasco de la bulle internet qui a effacé près de 7 billions de dollars des valorisations boursières. Alors, comment en sommes-nous arrivés à ce désastre ? Comment les États-Unis, une superpuissance dotée d'une économie de 14 billions de dollars, ont-ils pu devenir la risée de tous ? Comment des banques d'investissement, évaluées il y a peu à des dizaines de milliards de dollars et capables de survivre à deux guerres mondiales et à la Grande Dépression, ont-elles pu être anéanties si facilement ? Comment les gouvernements occidentaux, qui avaient l'habitude de prêcher avec suffisance aux pays en développement l'art de la compétence économique, ont-ils pu agir de manière pire que celle de républiques bananières glorifiées ?
Greenspan is wrong about a once a century occurrence, it has only been eight years since the dot com fiasco which wiped off almost 7 trillion dollars off stock market valuations. So how did we get into this mess, how could the United States, a superpower with a $14 trillion economy now become a laughing stock. How could investment banks valued only recently at tens of billions of dollars and who were able to survive two world wars and the great depression be wiped out so easily. How could western governments who used to smugly preach to the developing world the art of economic competence act no better than glorified banana republics?.
Les événements du mois dernier étaient enracinés dans le secteur des subprimes, lorsque des courtiers, incités par d'énormes commissions, ont vendu des prêts hypothécaires par camions entiers à des millions d'emprunteurs. Cette politique encourageant l'accession généralisée à la propriété avait été suivie par des administrations successives qui croyaient que posséder sa propre maison faisait partie du rêve américain. Pour de nombreux emprunteurs motivés par l'appât du gain facile et protégés par un crédit facile, obtenir un prêt hypothécaire était un faible prix à payer en échange d'un profit immense alors que les prix de l'immobilier augmentaient de manière exponentielle. Les courtiers, ayant encaissé leurs commissions, ont décidé de revendre leurs prêts hypothécaires, qui furent bientôt regroupés pour former des titres adossés à des créances hypothécaires (MBS), vendus et revendus par des banques à travers le monde. À une époque de taux d'intérêt bas, les banques du monde entier, encouragées par les actionnaires et les analystes, les partisans du capitalisme d'entreprise, étaient mises au défi de chercher des rendements toujours plus élevés. Les MBS étaient donc comme le nirvana venu du ciel et, tandis que les prix de l'immobilier augmentaient, la demande pour ces instruments et d'autres instruments alternatifs restait élevée.
The events of the past month were rooted in the sub prime sector when brokers incentivised by fat commissions sold mortgages in their truck loads to millions of borrowers. This policy of encouraging widespread home ownership had been followed by successive administrations who believed that owning one’s house was part of the American dream. For many borrowers motivated by a quick buck and cushioned by easy credit, getting a mortgage was a small price to pay in exchange for a huge profit as house prices rose exponentially. Brokers having banked their commissions decided to sell their mortgages on and soon these would be parcelled up and form mortgage backed securities (MBS) sold and resold by banks throughout the world. At a time of low interest rates, banks throughout the world egged on by shareholders and analysts, the cheerleaders of corporate capitalism, were challenged to seek to gain higher and higher returns. MBSs therefore were like nirvana from heaven and while house prices rose, demand for such instruments and other alternative instruments remained high.
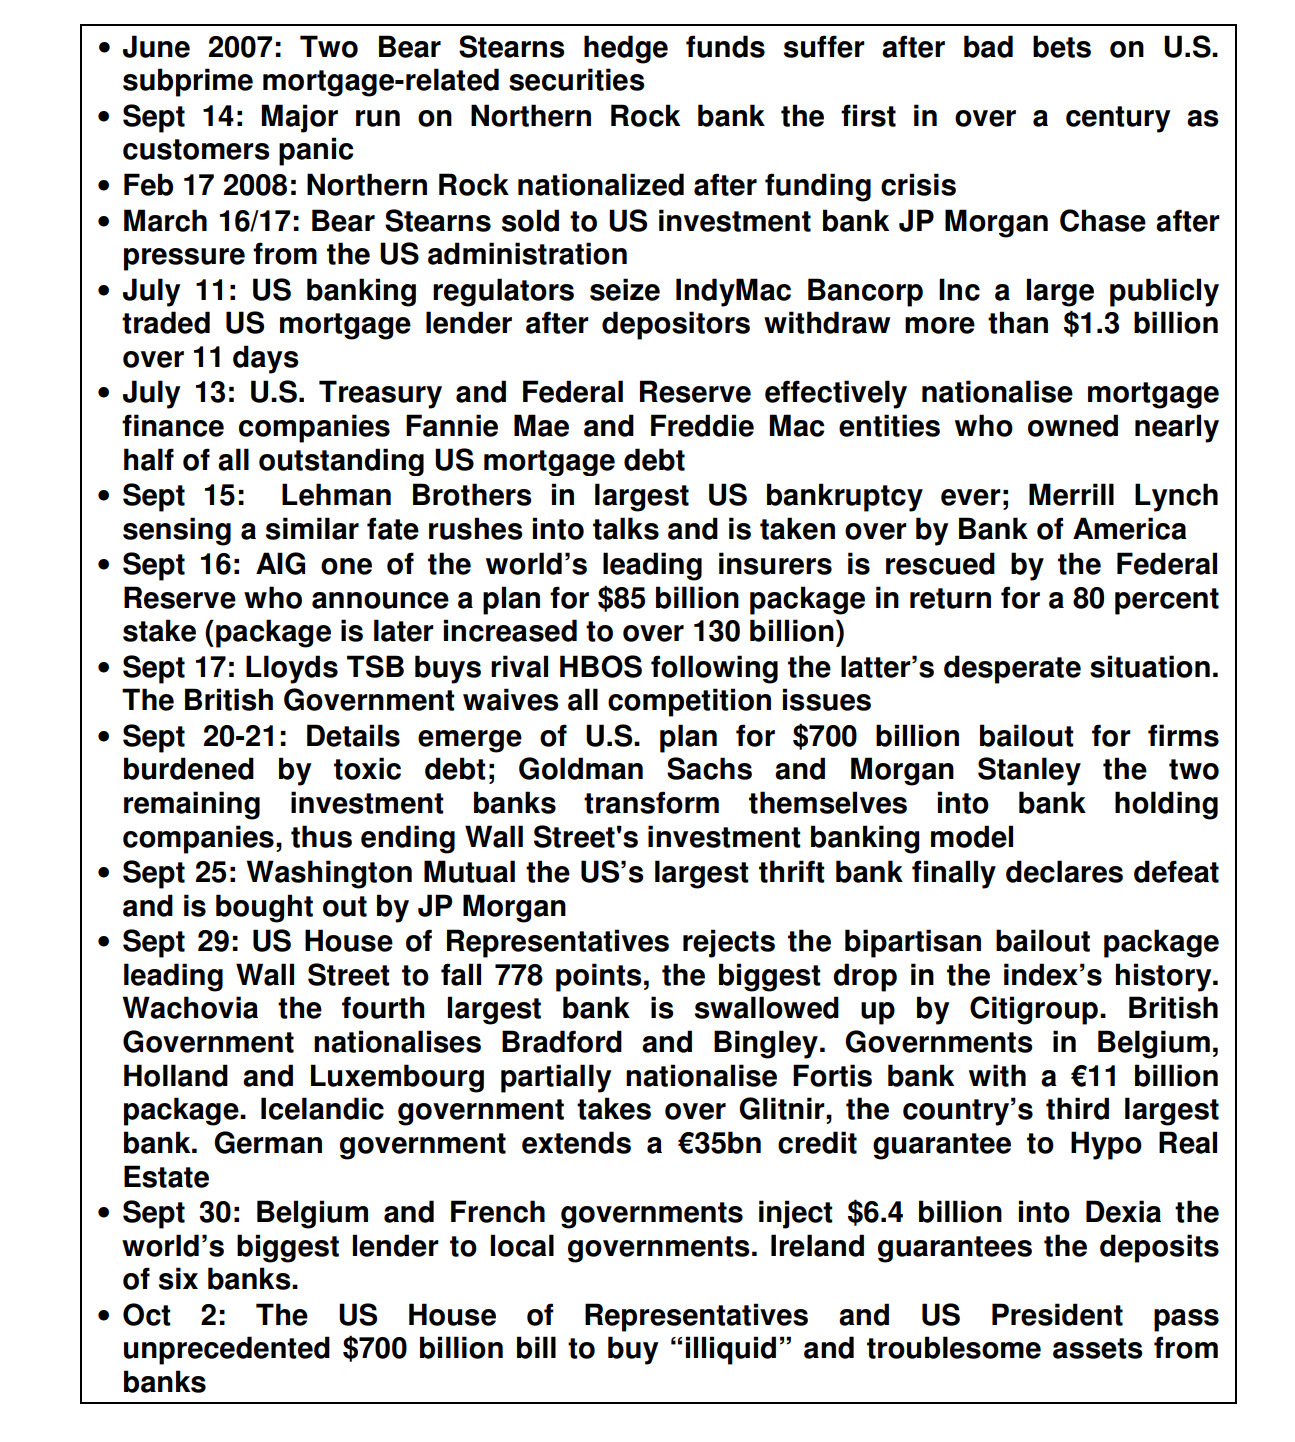
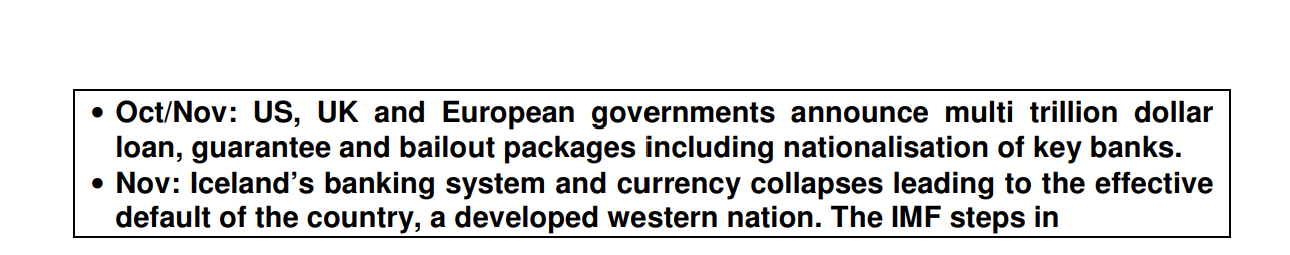
À l'époque, ce nouveau modèle de vente sur de tels instruments était considéré comme ingénieux tant par les régulateurs que par les commentateurs, car ils pensaient que ces produits diversifiaient le risque et garantissaient qu'aucune entité ne serait exposée de manière disproportionnée. Après des années de croissance du prix de l'immobilier, tout le monde était satisfait jusqu'à l'inévitable krach. À ce moment-là, loin des avantages d'un risque diversifié, une panique profonde s'est installée lorsque les banques ont découvert qu'elles ne savaient en réalité pas où se situait le risque, entraînant ainsi une perte chronique de confiance et le gel des prêts interbancaires. Les banques ne se faisaient tout simplement pas confiance, croyant que d'autres banques pourraient potentiellement accumuler d'énormes pertes à mesure que ces MBS perdaient de la valeur ou, pour utiliser le terme technique, devenaient « toxiques ». Ce gel rendrait certaines banques insolvables et d'autres feraient faillite en raison d'un manque de liquidités consécutif à des paris sur dérivés hautement endettés. Cela rendrait également le crédit plus coûteux, entraînerait une insécurité massive autour de l'épargne, augmenterait le prix des matières premières et affaiblirait les monnaies, rendant ainsi les prix plus élevés. Voici les événements clés qui ont frappé le monde depuis le début de la crise.
At the time, this new model of selling on such instruments was considered ingenious by regulators and commentators alike as they believed these products diversified risk and ensured that no one entity would be disproportionately exposed. After years of house price growth, everyone was happy until the inevitable crash. At the time, far from the benefits of diversified risk, deep panic set in as banks discovered that they actually didn’t know where the risk was, thereby leading to a chronic loss of confidence and the freezing of inter bank lending. Banks simply didn’t trust each other believing that other banks could be potentially sitting on huge losses as these MBSs lost value or to use the technical term became “toxic”. This freeze would make certain banks insolvent and others would go to the wall due to a lack of liquidity following highly leveraged derivative bets. It would also make credit more expensive, lead to mass insecurity around savings, increase commodity prices and weaken currencies, so making prices higher. The following are the key events that have hit the world since the crisis began.
Les événements ont été d'une volatilité sans précédent. Depuis la Grande Dépression, nous n'avions pas été témoins de tels événements ni d'une telle fragilité du système financier. La proposition du gouvernement américain d'acheter jusqu'à 700 milliards de dollars d'actifs toxiques au système bancaire américain a été initialement rejetée par 228 voix contre 205 à la Chambre des représentants, beaucoup invoquant l'impopularité flagrante de ce plan auprès du peuple américain. Les gens ont justement souligné le fait que Wall Street était plus que ravie de garder ses profits de plusieurs milliards de dollars privés en période de prospérité, tout en voulant « nationaliser » ses pertes, pour qu'elles soient payées par le contribuable américain lorsque la situation est devenue difficile. Alors que les gens continuent de souffrir de la hausse des coûts de l'alimentation, de l'énergie et des soins de santé, les packages de rémunération des banquiers de Wall Street continuent d'être versés, les anciens employés de Lehman étant en voie de recevoir d'énormes bonus de plusieurs milliards de dollars de la part de leurs nouveaux employeurs en 2009. Il n'est pas étonnant que les gens soient si désillusionnés par Wall Street et ses complices à Washington. De plus, certains demandent comment les États-Unis, déjà endettés de plusieurs billions, peuvent se permettre de tels plans de sauvetage massifs et comment ils peuvent continuer à être en mesure de fournir des centaines de milliards de dollars de liquidités aux marchés américains et mondiaux. Faites place à Ben Bernanke, l'actuel président de la Réserve fédérale, et à sa baguette magique ! Dans un discours prononcé il y a six ans, Bernanke a révélé ses armes secrètes lorsqu'il a déclaré ce qui suit.
The events have been of unprecedented volatility. Not since the Great Depression have we witnessed such events and seen such fragility in the financial system. The US government’s proposal to buy toxic assets up to $700 billion from the US banking system was initially defeated by 228-205 in the House of Representatives, with many citing the sheer unpopularity of the package with the American people. People have rightly pointed to the fact that Wall Street was more than happy to keep their billion dollar profits private in the good times and yet want to ‘nationalise’ their losses, to be paid for by the American taxpayer when the going got tough. While people continue to suffer from higher food, energy and healthcare costs, Wall Street bankers’ compensation packages continue to be paid with ex Lehman’s staff on course for huge multi billion dollar bonuses from their new employers in 2009. No wonder people are so disillusioned with Wall Street and their cohorts in Washington. In addition some ask how the US, already trillions in debt can afford such huge bailouts and how they can continue to be able to provide hundreds of billions of dollars in liquidity to the US and world markets. Step forward Ben Bernanke the current Chairman of the Federal Reserve and his magic wand! In a speech given six years ago Bernanke revealed his secret weapons when he stated the following.