1.1 Anatomía de una crisis
1.1 Anatomy Of A Crisis
Son muchos los escritores que han predicho el fin del sistema tal como lo conocemos. De hecho, mientras hablamos, es probable que muchos autores estén enviando manuscritos a las editoriales para ser los primeros en publicar un título como "El fin del capitalismo", para rivalizar con el infame (y hoy desfasado) ensayo de Fukuyama sobre el fin de la historia, publicado en 1989. ¿Pero será este acontecimiento realmente el fin del capitalismo? Es poco probable. Pero ¿es este el comienzo del fin del capitalismo? Muy probablemente, y no cabe duda de que el capitalismo necesita actualmente cuidados intensivos y se enfrenta a su mayor crisis.
There has been no shortage of writers predicting an end to the system as we know it. Indeed as we speak many authors are probably sending manuscripts to publishers trying to be first with the title “The End of Capitalism” to rival Fukuyama’s infamous (and now defunct) essay on the End of History in 1989. But will this event really be the end for Capitalism? Unlikely. But, is this the beginning of the end of capitalism? Quite probably, and it is without doubt that Capitalism currently needs intensive care and is facing its greatest crisis.
Los acontecimientos de septiembre de 2008 pasarán a la historia como uno de los momentos más oscuros de la historia del capitalismo. Alan Greenspan, antiguo presidente de la Reserva Federal de Estados Unidos, afirmó que los acontecimientos actuales eran raros, que se producen una vez cada cincuenta o cien años. Para Estados Unidos, en particular, la crisis actual constituye el equivalente económico de Pearl Harbor y del 11-S combinados: un choque profundo para el sistema que se sentirá durante años, si no décadas. No solo hemos sido testigos del fin del modelo de banca de inversión independiente, que era la piedra angular del capitalismo financiero moderno, sino que también hemos visto cómo el dogma de la economía de libre mercado, el laissez faire, quedaba por los suelos mientras los gobiernos se apresuraban a rescatar a la siguiente institución financiera.
The events of September 2008 will go down in history as one of the darkest times in the history of Capitalism. Alan Greenspan former Chairman of the US Federal Reserve stated that the current events were rare, once every fifty or hundred years. For the US, in particular the current crisis constitutes the economic equivalent of Pearl Harbour and 9-11 combined a profound shock to the system which will be felt for years if not decades ahead. Not only have we witnessed the end of the stand alone investment banking model which was the cornerstone of modern financial capitalism, we have also seen the dogma of laissez faire free market economics trashed as Governments scramble around to bail out the next financial institution.
Greenspan se equivoca al hablar de un suceso que ocurre una vez por siglo; solo han pasado ocho años desde el fiasco de las puntocom, que borró casi 7 billones de dólares de las valoraciones bursátiles. Entonces, ¿cómo llegamos a este lío? ¿Cómo pudo Estados Unidos, una superpotencia con una economía de 14 billones de dólares, convertirse en el hazmerreír del mundo? ¿Cómo pudieron los bancos de inversión, valorados hasta hace poco en decenas de miles de millones de dólares y que sobrevivieron a dos guerras mundiales y a la Gran Depresión, ser aniquilados con tanta facilidad? ¿Cómo pudieron los gobiernos occidentales, que tan engreídos predicaban al mundo en desarrollo el arte de la competencia económica, comportarse no mejor que simples repúblicas bananeras?
Greenspan is wrong about a once a century occurrence, it has only been eight years since the dot com fiasco which wiped off almost 7 trillion dollars off stock market valuations. So how did we get into this mess, how could the United States, a superpower with a $14 trillion economy now become a laughing stock. How could investment banks valued only recently at tens of billions of dollars and who were able to survive two world wars and the great depression be wiped out so easily. How could western governments who used to smugly preach to the developing world the art of economic competence act no better than glorified banana republics?.
Los acontecimientos del mes pasado tuvieron su origen en el sector de las hipotecas subprime, cuando los corredores, incentivados por jugosas comisiones, vendieron hipotecas por camiones enteros a millones de prestatarios. Esta política de fomentar la propiedad masiva de viviendas había sido seguida por sucesivas administraciones, que creían que ser propietario de la casa era parte del sueño americano. Para muchos prestatarios, motivados por el dinero fácil y amparados por un crédito sencillo, obtener una hipoteca era un pequeño precio a cambio de una enorme ganancia, ya que los precios de las viviendas subían de forma exponencial. Los corredores, una vez cobradas sus comisiones, decidieron vender sus hipotecas y pronto estas serían agrupadas y convertidas en valores respaldados por hipotecas (MBS), que los bancos de todo el mundo vendían y revendían. En una época de tipos de interés bajos, los bancos de todo el mundo, animados por los accionistas y los analistas, los animadores del capitalismo corporativo, se vieron obligados a buscar rendimientos cada vez más altos. Por ello, los MBS eran como un néctar caído del cielo, y mientras los precios de las viviendas subían, la demanda de estos instrumentos y de otros instrumentos alternativos se mantuvo alta.
The events of the past month were rooted in the sub prime sector when brokers incentivised by fat commissions sold mortgages in their truck loads to millions of borrowers. This policy of encouraging widespread home ownership had been followed by successive administrations who believed that owning one’s house was part of the American dream. For many borrowers motivated by a quick buck and cushioned by easy credit, getting a mortgage was a small price to pay in exchange for a huge profit as house prices rose exponentially. Brokers having banked their commissions decided to sell their mortgages on and soon these would be parcelled up and form mortgage backed securities (MBS) sold and resold by banks throughout the world. At a time of low interest rates, banks throughout the world egged on by shareholders and analysts, the cheerleaders of corporate capitalism, were challenged to seek to gain higher and higher returns. MBSs therefore were like nirvana from heaven and while house prices rose, demand for such instruments and other alternative instruments remained high.
En aquel momento, este nuevo modelo de venta de tales instrumentos fue considerado ingenioso tanto por los reguladores como por los comentaristas, ya que creían que estos productos diversificaban el riesgo y garantizaban que ninguna entidad quedara desproporcionadamente expuesta. Tras años de crecimiento de los precios de la vivienda, todos estaban contentos hasta que llegó el inevitable colapso. En ese momento, lejos de los beneficios de un riesgo diversificado, se apoderó del mercado un pánico profundo cuando los bancos descubrieron que en realidad no sabían dónde estaba el riesgo, lo que provocó una pérdida crónica de confianza y la congelación del préstamo interbancario. Los bancos simplemente no confiaban unos en otros, creyendo que otros bancos podían estar sentados sobre enormes pérdidas a medida que estos MBS perdían valor o, para usar el término técnico, se volvían "tóxicos". Esta congelación llevaría a la insolvencia a ciertos bancos, mientras que otros quebrarían por falta de liquidez tras apuestas en derivados altamente apalancados. También encarecería el crédito, generaría una inseguridad generalizada en torno a los ahorros, elevaría los precios de las materias primas y debilitaría las monedas, encareciendo así los precios. Los siguientes son los acontecimientos clave que han afectado al mundo desde que comenzó la crisis.
At the time, this new model of selling on such instruments was considered ingenious by regulators and commentators alike as they believed these products diversified risk and ensured that no one entity would be disproportionately exposed. After years of house price growth, everyone was happy until the inevitable crash. At the time, far from the benefits of diversified risk, deep panic set in as banks discovered that they actually didn’t know where the risk was, thereby leading to a chronic loss of confidence and the freezing of inter bank lending. Banks simply didn’t trust each other believing that other banks could be potentially sitting on huge losses as these MBSs lost value or to use the technical term became “toxic”. This freeze would make certain banks insolvent and others would go to the wall due to a lack of liquidity following highly leveraged derivative bets. It would also make credit more expensive, lead to mass insecurity around savings, increase commodity prices and weaken currencies, so making prices higher. The following are the key events that have hit the world since the crisis began.
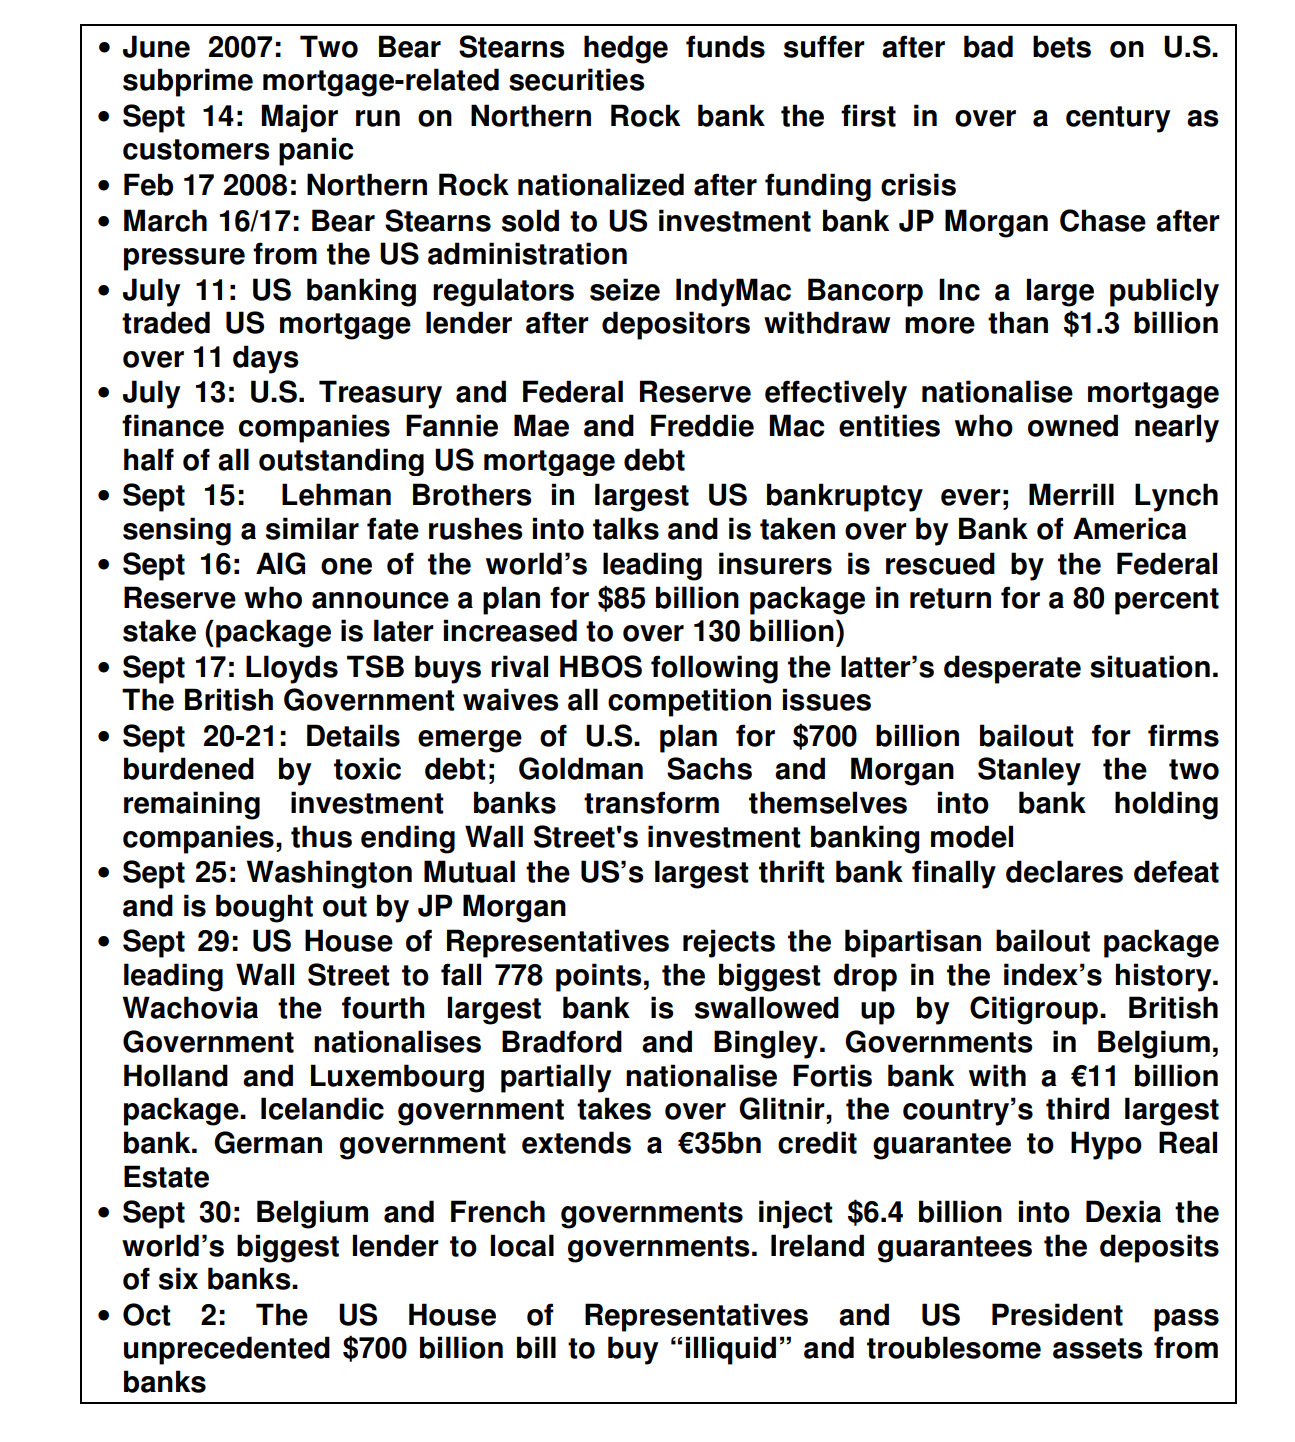
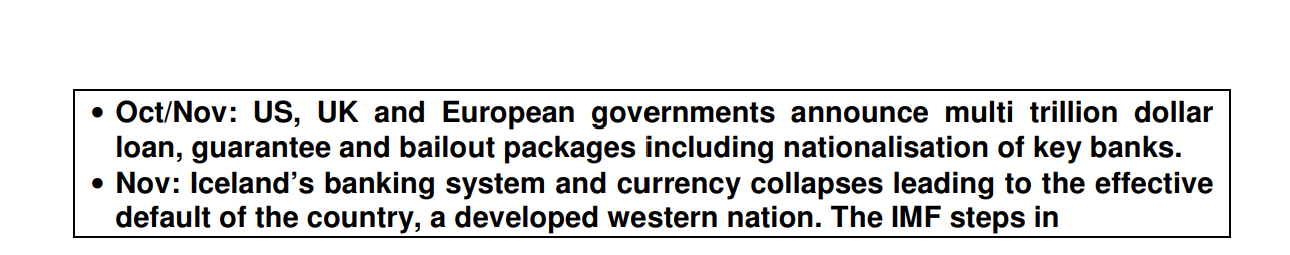
Los acontecimientos han sido de una volatilidad sin precedentes. Desde la Gran Depresión no habíamos presenciado hechos semejantes ni visto tal fragilidad en el sistema financiero. La propuesta del gobierno de Estados Unidos de comprar activos tóxicos por un valor de hasta 700 000 millones de dólares al sistema bancario estadounidense fue rechazada inicialmente por 228 votos contra 205 en la Cámara de Representantes, y muchos adujeron lo profundamente impopular que resultaba el paquete entre el pueblo estadounidense. Con razón, la gente ha señalado que Wall Street se mostró más que dispuesta a quedarse con sus beneficios de miles de millones de dólares en los buenos tiempos, y ahora, cuando las cosas se pusieron difíciles, quiere ‘nacionalizar’ sus pérdidas, para que las pague el contribuyente estadounidense. Mientras la gente sigue padeciendo el encarecimiento de los alimentos, la energía y la atención sanitaria, los paquetes de compensación de los banqueros de Wall Street siguen pagándose, y el personal que antes trabajaba en Lehman se encamina hacia cuantiosas primas de varios miles de millones de dólares en sus nuevas empresas en 2009. No es de extrañar que la gente esté tan desilusionada con Wall Street y con sus cómplices en Washington. Además, algunos se preguntan cómo puede Estados Unidos, ya con billones de deuda, permitirse rescates tan enormes y cómo puede seguir proporcionando cientos de miles de millones de dólares en liquidez a los mercados estadounidense y mundial. ¡Que dé un paso al frente Ben Bernanke, actual presidente de la Reserva Federal, y su varita mágica! En un discurso pronunciado hace seis años, Bernanke reveló sus armas secretas cuando afirmó lo siguiente.
The events have been of unprecedented volatility. Not since the Great Depression have we witnessed such events and seen such fragility in the financial system. The US government’s proposal to buy toxic assets up to $700 billion from the US banking system was initially defeated by 228-205 in the House of Representatives, with many citing the sheer unpopularity of the package with the American people. People have rightly pointed to the fact that Wall Street was more than happy to keep their billion dollar profits private in the good times and yet want to ‘nationalise’ their losses, to be paid for by the American taxpayer when the going got tough. While people continue to suffer from higher food, energy and healthcare costs, Wall Street bankers’ compensation packages continue to be paid with ex Lehman’s staff on course for huge multi billion dollar bonuses from their new employers in 2009. No wonder people are so disillusioned with Wall Street and their cohorts in Washington. In addition some ask how the US, already trillions in debt can afford such huge bailouts and how they can continue to be able to provide hundreds of billions of dollars in liquidity to the US and world markets. Step forward Ben Bernanke the current Chairman of the Federal Reserve and his magic wand! In a speech given six years ago Bernanke revealed his secret weapons when he stated the following.