1.1 بحران کی ساخت
1.1 Anatomy Of A Crisis
ایسے لکھنے والوں کی کوئی کمی نہیں رہی ہے جو اس نظام کے خاتمے کی پیش گوئی کر رہے ہیں جسے ہم جانتے ہیں۔ درحقیقت، جب ہم یہ بات کر رہے ہیں، تو شاید بہت سے مصنفین "سرمایہ داری کا خاتمہ" کے عنوان سے اپنے قلمی نسخے ناشرین کو بھیج رہے ہوں گے تاکہ وہ 1989 میں فکویاما کے تاریخ کے خاتمے پر لکھے گئے بدنام زمانہ (اور اب متروک) مضمون کا مقابلہ کرنے والے پہلے شخص بن سکیں۔ لیکن کیا یہ واقعہ واقعی سرمایہ داری کا خاتمہ ہوگا؟ اس کا امکان کم ہے۔ لیکن، کیا یہ سرمایہ داری کے خاتمے کا آغاز ہے؟ کافی حد تک ایسا ہی ہے، اور اس میں کوئی شک نہیں کہ سرمایہ داری کو اس وقت شدید دیکھ بھال کی ضرورت ہے اور یہ اپنے سب سے بڑے بحران کا سامنا کر رہی ہے۔
There has been no shortage of writers predicting an end to the system as we know it. Indeed as we speak many authors are probably sending manuscripts to publishers trying to be first with the title “The End of Capitalism” to rival Fukuyama’s infamous (and now defunct) essay on the End of History in 1989. But will this event really be the end for Capitalism? Unlikely. But, is this the beginning of the end of capitalism? Quite probably, and it is without doubt that Capitalism currently needs intensive care and is facing its greatest crisis.
ستمبر 2008 کے واقعات سرمایہ داری کی تاریخ کے تاریک ترین زمانوں میں سے ایک کے طور پر تاریخ میں درج ہوں گے۔ امریکی فیڈرل ریزرو کے سابق چیئرمین ایلن گرینسپین نے بیان کیا کہ موجودہ واقعات نایاب تھے، جو ہر پچاس یا سو سال میں ایک بار پیش آتے ہیں۔ امریکہ کے لیے، بالخصوص موجودہ بحران پرل ہاربر اور 9/11 کے مجموعی معاشی اثرات کے برابر ہے، جو نظام کے لیے ایک گہرا صدمہ ہے جسے آنے والے برسوں بلکہ دہائیوں تک محسوس کیا جائے گا۔ ہم نے نہ صرف انفرادی سرمایہ کاری کے بینکنگ ماڈل کا خاتمہ دیکھا ہے جو جدید مالیاتی سرمایہ داری کا سنگِ بنیاد تھا، بلکہ ہم نے 'لیز فیئر' (laissez faire) یعنی آزاد منڈی کی معیشت کے عقیدے کو بھی خاک میں ملتے دیکھا ہے کیونکہ حکومتیں اگلی مالیاتی المؤسے کو بچانے کے لیے تگ و دو کر رہی ہیں۔
The events of September 2008 will go down in history as one of the darkest times in the history of Capitalism. Alan Greenspan former Chairman of the US Federal Reserve stated that the current events were rare, once every fifty or hundred years. For the US, in particular the current crisis constitutes the economic equivalent of Pearl Harbour and 9-11 combined a profound shock to the system which will be felt for years if not decades ahead. Not only have we witnessed the end of the stand alone investment banking model which was the cornerstone of modern financial capitalism, we have also seen the dogma of laissez faire free market economics trashed as Governments scramble around to bail out the next financial institution.
گرین اسپین صدی میں ایک بار پیش آنے والے واقعے کے بارے میں غلط ہیں، کیونکہ ڈاٹ کام کے اس بحران کو گزرے ہوئے صرف آٹھ سال ہوئے ہیں جس نے اسٹاک مارکیٹ کی قدروں سے تقریباً 7 ٹریلین ڈالر ختم کر دیے تھے۔ تو پھر ہم اس مشکل صورتحال میں کیسے پہنچے، امریکہ، جو 14 ٹریلین ڈالر کی معیشت کے ساتھ ایک سپر پاور ہے، اب ایک مذاق کیسے بن گیا؟ وہ سرمایہ کاری کے بینک جن کی قدر ابھی حال ہی میں کئی ارب ڈالر تھی اور جو دو عالمی جنگوں اور عظیم معاشی کسادگی (گریٹ ڈپریشن) میں بچنے میں کامیاب رہے تھے، اتنی آسانی سے کیسے ختم ہو گئے؟ وہ مغربی حکومتیں جو ترقی پذیر ممالک کو معاشی مہارت کا درس بڑے فخر سے دیا کرتی تھیں، اب کسی نام نہاد 'بنانا ریپبلک' سے بہتر کردار کیسے ادا نہیں کر پا رہی ہیں؟
Greenspan is wrong about a once a century occurrence, it has only been eight years since the dot com fiasco which wiped off almost 7 trillion dollars off stock market valuations. So how did we get into this mess, how could the United States, a superpower with a $14 trillion economy now become a laughing stock. How could investment banks valued only recently at tens of billions of dollars and who were able to survive two world wars and the great depression be wiped out so easily. How could western governments who used to smugly preach to the developing world the art of economic competence act no better than glorified banana republics?.
گزشتہ ماہ کے واقعات کی جڑیں سب پرائم (sub prime) سیکٹر میں تھیں، جب بھاری کمیشن کے لالچ میں آئے ہوئے بروکرز نے لاکھوں قرض لینے والوں کو ٹرکوں کی مقدار میں رہائشی قرضے (mortgages) فروخت کیے۔ گھروں کی وسیع پیمانے پر ملکیت کی حوصلہ افزائی کی یہ پالیسی مسلسل مختلف انتظامیہؤں کی جانب سے اپنائی گئی تھی، جن کا ماننا تھا کہ اپنا گھر ہونا امریکی خواب کا ایک حصہ ہے۔ بہت سے قرض لینے والے، جو فوری منافع کے لالچ میں تھے اور آسان قرضوں کی سہولت سے لطف اندوز ہو رہے تھے، ان کے لیے رہائشی قرض لینا ایک معمولی قیمت تھی جس کے بدلے انہیں گھروں کی قیمتوں میں ہونے والے بے پناہ اضافے سے بڑا منافع ملنا تھا۔ بروکرز نے اپنے کمیشن وصول کرنے کے بعد ان قرضوں کو آگے فروخت کرنے کا فیصلہ کیا، اور جلد ہی انہیں پیک کر کے 'مورگیج بیکڈ سیکیورٹیز' (MBS) کی شکل دے دی گئی، جنہیں دنیا بھر کے بینکوں نے فروخت اور دوبارہ فروخت کرنا شروع کر دیا۔ شرح سود کے کم ہونے کے دور میں، دنیا بھر کے بینک، جو کہ شیئر ہولڈرز اور کارپوریٹ سرمایہ داری کے حامی تجزیہ کاروں کی ترغیب پر کام کر رہے تھے، زیادہ سے زیادہ منافع حاصل کرنے کی دوڑ میں شامل تھے۔ چنانچہ MBS آسمانی نعمت کی طرح تھے، اور جب گھروں کی قیمتیں بڑھ رہی تھیں، تو ان اور دیگر متبادل مالیاتی آلات کی طلب بھی بہت زیادہ رہی۔
The events of the past month were rooted in the sub prime sector when brokers incentivised by fat commissions sold mortgages in their truck loads to millions of borrowers. This policy of encouraging widespread home ownership had been followed by successive administrations who believed that owning one’s house was part of the American dream. For many borrowers motivated by a quick buck and cushioned by easy credit, getting a mortgage was a small price to pay in exchange for a huge profit as house prices rose exponentially. Brokers having banked their commissions decided to sell their mortgages on and soon these would be parcelled up and form mortgage backed securities (MBS) sold and resold by banks throughout the world. At a time of low interest rates, banks throughout the world egged on by shareholders and analysts, the cheerleaders of corporate capitalism, were challenged to seek to gain higher and higher returns. MBSs therefore were like nirvana from heaven and while house prices rose, demand for such instruments and other alternative instruments remained high.
اس وقت، ایسے آلات پر فروخت کا یہ نیا ماڈل ریگولیٹرز اور مبصرین دونوں کی نظر میں نہایت ذہین سمجھا جاتا تھا کیونکہ ان کا خیال تھا کہ یہ مصنوعات خطرے کو تقسیم کرتی ہیں اور اس بات کو یقینی بناتی ہیں کہ کوئی ایک ادارہ غیر متناسب طور پر خطرے کی زد میں نہ آئے۔ مکانات کی قیمتوں میں سالہا سال اضافے کے بعد، ہر کوئی خوش تھا یہاں تک کہ ناگزیر کریش (تباہی) پیش آگئی۔ اس وقت، خطرے کی تقسیم کے فوائد کے بجائے، شدید خوف و ہراس پھیل گیا کیونکہ بینکوں کو معلوم ہوا کہ وہ درحقیقت یہ نہیں جانتے تھے کہ خطرہ کہاں ہے، جس کے نتیجے میں اعتماد کی شدید کمی ہوئی اور بینکاری قرضوں کا لین دین منجمد ہو گیا۔ بینکوں نے ایک دوسرے پر بھروسہ کرنا چھوڑ دیا کیونکہ ان کا خیال تھا کہ دوسرے بینک ممکنہ طور پر بڑے نقصانات کا شکار ہو سکتے ہیں کیونکہ یہ ایم بی ایس (MBSs) اپنی قدر کھو رہے تھے یا تکنیکی اصطلاح میں "زہریلے" (toxic) ہو رہے تھے۔ اس جمود نے بعض بینکوں کو دیوالیہ کر دیا اور دیگر بینکوں کو انتہائی لیوریجڈ ڈیریویٹیو شرطوں کے نتیجے میں نقد رقم (liquidity) کی کمی کی وجہ سے تباہ کر دیا۔ اس سے قرضے بھی مہنگے ہو گئے، بچتوں کے حوالے سے بڑے پیمانے پر عدم تحفظ پیدا ہوا، اشیاء کی قیمتیں بڑھ گئیں اور کرنسیوں کی قدر کم ہو گئی، جس سے قیمتیں مزید بلند ہو گئیں۔ درج ذیل وہ اہم واقعات ہیں جنہوں نے بحران کے آغاز کے بعد سے دنیا کو متاثر کیا ہے۔
At the time, this new model of selling on such instruments was considered ingenious by regulators and commentators alike as they believed these products diversified risk and ensured that no one entity would be disproportionately exposed. After years of house price growth, everyone was happy until the inevitable crash. At the time, far from the benefits of diversified risk, deep panic set in as banks discovered that they actually didn’t know where the risk was, thereby leading to a chronic loss of confidence and the freezing of inter bank lending. Banks simply didn’t trust each other believing that other banks could be potentially sitting on huge losses as these MBSs lost value or to use the technical term became “toxic”. This freeze would make certain banks insolvent and others would go to the wall due to a lack of liquidity following highly leveraged derivative bets. It would also make credit more expensive, lead to mass insecurity around savings, increase commodity prices and weaken currencies, so making prices higher. The following are the key events that have hit the world since the crisis began.
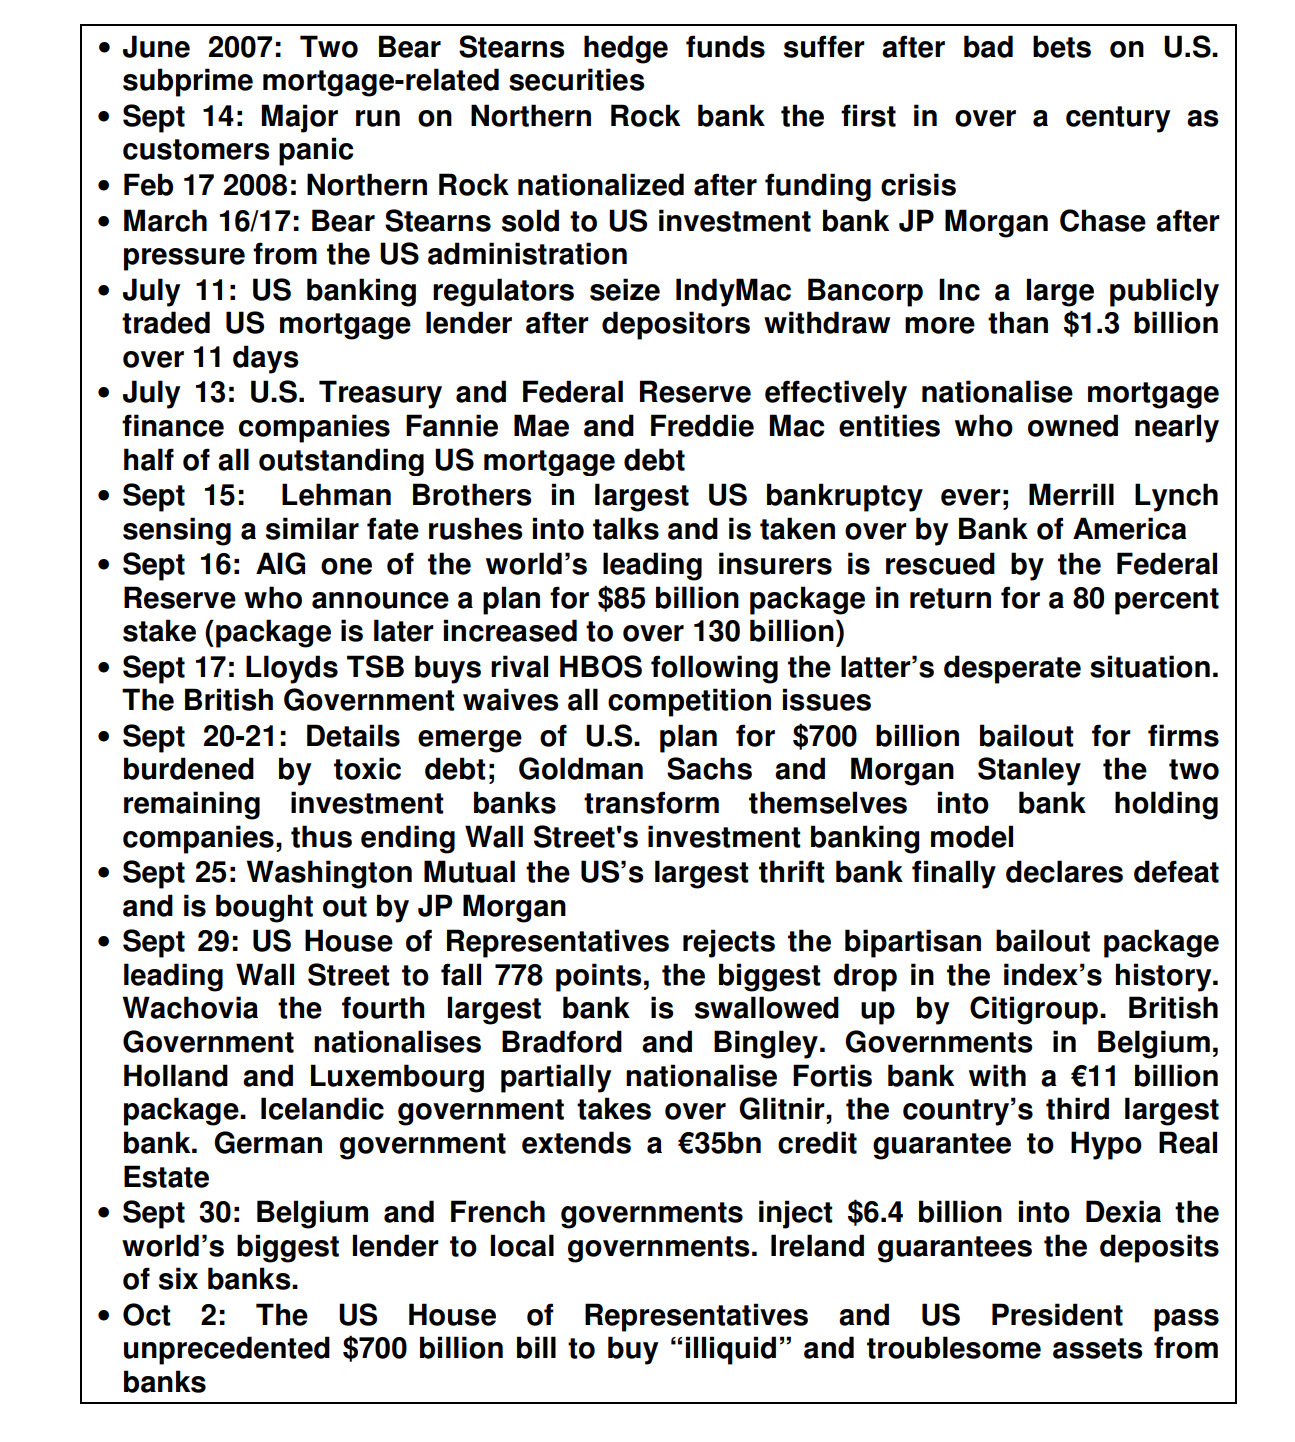
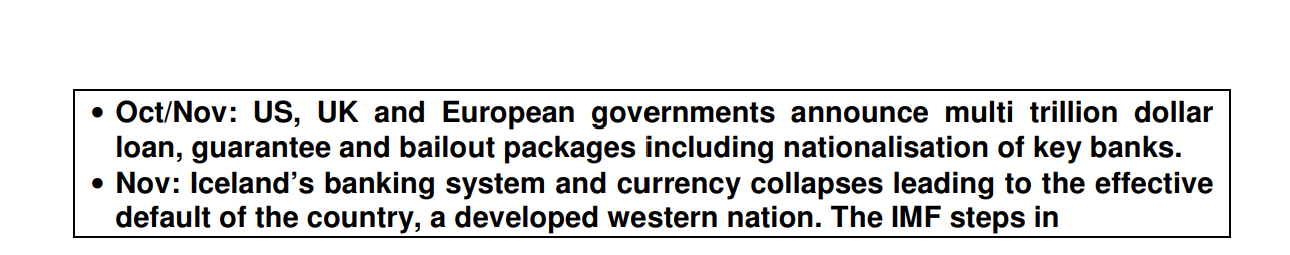
واقعات غیر معمولی اتار چڑھاؤ کا شکار رہے ہیں۔ عظیم معاشی کسادگی (Great Depression) کے بعد ہم نے مالیاتی نظام میں اس طرح کے واقعات اور ایسی نزاکت نہیں دیکھی۔ امریکی حکومت کی جانب سے امریکی بینکنگ نظام سے 700 ارب ڈالر تک کے زہریلے اثاثے (toxic assets) خریدنے کی تجویز کو ابتدائی طور پر ایوانِ نمائندگان میں 228-205 کی اکثریت سے مسترد کر دیا گیا، جس میں بہت سے لوگوں نے اس پیکج کی امریکی عوام میں شدید عدم مقبولیت کا حوالہ دیا۔ لوگوں نے بالکل درست طریقے سے اس حقیقت کی طرف اشارہ کیا ہے کہ وال اسٹریٹ کے لوگ اچھے دنوں میں اپنے اربوں ڈالر کے منافع کو نجی رکھنے پر بہت خوش تھے، لیکن جب حالات مشکل ہوئے تو وہ اپنے نقصانات کو 'قومی مال' (nationalise) کے ذریعے پورا کرنا چاہتے ہیں، تاکہ اس کی ادائیگی امریکی ٹیکس دہندگان کو کرنی پڑے۔ جبکہ لوگ خوراک، توانائی اور صحت کی دیکھ بھال کی بڑھتی ہوئی قیمتوں سے متاثر ہو رہے ہیں، وال اسٹریٹ کے بینکروں کے معاوضے کے پیکجز کی ادائیگی جاری ہے، جبکہ لیہ مین (Lehman) کے سابق ملازمین 2009 میں اپنے نئے آجروں سے اربوں ڈالر کے بھاری بونس حاصل کرنے کے لیے تیار ہیں۔ اس میں کوئی حیرت نہیں کہ لوگ وال اسٹریٹ اور واشنگٹن میں ان کے ساتھیوں سے اتنے مایوس ہیں۔ مزید برآں، کچھ لوگ پوچھتے ہیں کہ امریکہ، جو پہلے ہی کھربوں ڈالر کے قرض میں ڈوبا ہوا ہے، اتنے بڑے پیمانے پر مالی امداد (bailouts) کا بوجھ کیسے اٹھا سکتا ہے اور وہ کس طرح امریکی اور عالمی منڈیوں کو سینکڑوں ارب ڈالر کی لیکویڈیٹی فراہم کرنے کی صلاحیت برقرار رکھ سکتا ہے۔ اب فیڈرل ریزرو کے موجودہ چیئرمین بین برنانکے اور ان کی جادوئی چھڑی میدان میں آ گئی ہے! چھ سال پہلے دیے گئے ایک خطاب میں برنانکے نے اپنے خفیہ ہتھیاروں کا انکشاف کیا جب انہوں نے درج ذیل الفاظ کہے۔
The events have been of unprecedented volatility. Not since the Great Depression have we witnessed such events and seen such fragility in the financial system. The US government’s proposal to buy toxic assets up to $700 billion from the US banking system was initially defeated by 228-205 in the House of Representatives, with many citing the sheer unpopularity of the package with the American people. People have rightly pointed to the fact that Wall Street was more than happy to keep their billion dollar profits private in the good times and yet want to ‘nationalise’ their losses, to be paid for by the American taxpayer when the going got tough. While people continue to suffer from higher food, energy and healthcare costs, Wall Street bankers’ compensation packages continue to be paid with ex Lehman’s staff on course for huge multi billion dollar bonuses from their new employers in 2009. No wonder people are so disillusioned with Wall Street and their cohorts in Washington. In addition some ask how the US, already trillions in debt can afford such huge bailouts and how they can continue to be able to provide hundreds of billions of dollars in liquidity to the US and world markets. Step forward Ben Bernanke the current Chairman of the Federal Reserve and his magic wand! In a speech given six years ago Bernanke revealed his secret weapons when he stated the following.
"سونے کی طرح، امریکی ڈالر کی قدر صرف اس حد تک ہے کہ ان کی سپلائی سخت محدود ہو۔ لیکن امریکی حکومت کے پاس ایک ایسی ٹیکنالوجی ہے، جسے پرنٹنگ پریس (یا آج کے دور میں اس کا الیکٹرانک متبادل) کہا جاتا ہے، جو اسے تقریباً بغیر کسی لاگت کے جتنے چاہے امریکی ڈالر تیار کرنے کی اجازت دیتی ہے۔"